Бухгалтерия11 мин чтения
Как пересчитать движение товаров в килограммы в 1С:Бухгалтерии
Проверьте учётную единицу и постоянную массу каждой позиции, прежде чем складывать общий вес.
Содержание
Когда количество можно перевести в килограммы
Остатки и обороты товаров в 1С:Бухгалтерии 3.0 можно пересчитать в килограммы, если для каждой позиции известна постоянная масса одной учётной единицы. Количество умножают на индивидуальный коэффициент, затем складывают полученные массы. До расчёта проверьте единицы, смысл реквизита и заполненность коэффициентов. Если хотя бы у одной существенной позиции масса неизвестна, общий вес нельзя уверенно представить как полный итог.
Такой пересчёт подходит для управленческого анализа: сколько килограммов товара было на начало периода, поступило, выбыло и осталось. Он полезен, когда одни позиции учитываются пачками, другие граммами, третьи килограммами. Однако постоянный коэффициент описывает принятую модель. Он не измеряет фактический вес каждой партии, не устанавливает естественную убыль и не заменяет взвешивание, когда масса отдельных единиц меняется.
Типовая Бухгалтерия регистрирует поступление, списание, перемещение, продажу и возвраты ТМЦ; аналитический учёт ведётся по наименованиям, а при соответствующей настройке также по складам и партиям. Это подтверждает официальное описание учёта товарно-материальных ценностей. Дополнительный пересчёт в массу должен опираться на эти количественные данные. Исправлять исходное количество ради удобного весового итога нельзя.
Сначала установите, что означает одна единица
Возьмите одну позицию и прочитайте её учётную единицу. Надпись «500 г» в названии товара ещё не объясняет, как записано количество в учёте. Если учитываются пачки по 500 граммов, коэффициент равен 0,5 килограмма на пачку. Если учитываются граммы того же продукта, коэффициент равен 0,001. Для количества в килограммах используется коэффициент 1. Ошибка между пачкой и граммом даёт расхождение на порядки.
Проверьте смысл числа словами: «одна учётная единица этой позиции содержит столько килограммов». Если фраза не получается, реквизит выбран неверно или его назначение не определено. Не используйте автоматически вес транспортной коробки, коэффициент упаковки, массу брутто или иной похожий показатель. Названия реквизитов иногда близки, но математически одинаковые числа могут описывать разные объекты и потому не подходить для общего отчёта.
Рекомендуем подготовить небольшой справочник проверки: номенклатура, учётная единица, коэффициент, источник значения и ответственный. Источником может быть утверждённая спецификация или иной принятый организацией документ. Важно не само название бумаги, а возможность объяснить число. При смешанном ассортименте такой список позволяет быстро обнаружить позиции, для которых постоянная масса вообще неприменима, ещё до формирования итоговой таблицы.
Как подготовить постоянный коэффициент
Внешний отчёт «Движение товаров в килограммах» использует числовой дополнительный реквизит номенклатуры с положительным однозначным значением: килограммы на учётную единицу. Реквизит и его значения настраиваются штатными средствами Бухгалтерии. В статье не приводится универсальный маршрут по кнопкам, поскольку точный интерфейс зависит от релиза и настроек. Попросите администратора подтвердить, что выбран именно предусмотренный инструкцией числовой реквизит.
Отсутствующее, нулевое, отрицательное, нечисловое или повторное значение не является допустимой массой. Согласно инструкции отчёта, проблемная строка получает замечание, неизвестный вес не подменяется нулём, полный итог не выводится. Это помогает различить товар с нулевым количеством и товар, количество которого известно, а масса нет. В первом случае масса действительно может быть нулевой; во втором расчёт остаётся неполным.
Не исправляйте замечание подбором коэффициента, при котором итог становится похож на желаемый. Сначала уточните первичный смысл единицы и массу. Для вымышленной пачки печенья число 0,5 объясняется массой пачки. Число 0,52 может означать упаковку с тарой, а 12 количество пачек в коробке. Сами числа выглядят правдоподобно, но только одно из них соответствует поставленной задаче.
- Количество в учёте. Определяем единицу каждой позиции.
- Индивидуальный коэффициент. Проверяем килограммы на одну такую единицу.
- Масса строки. Умножаем количество на подтверждённый коэффициент.
- Общий результат. Складываем массы только после проверки замечаний.
Схема показывает принцип вычисления, а не отдельную возможность типовой конфигурации. Её можно применить в обычной проверочной таблице без внешнего отчёта. Главное условие сохраняется: сначала пересчитывается каждая номенклатура. Нельзя сложить пачки, граммы и килограммы в общий количественный итог, а затем умножить его на один усреднённый показатель без отдельного обоснования такого среднего.
Выберите подходящий учётный разрез
Укажите организацию, период и количественный балансовый счёт с субсчетами. В рассматриваемом отчёте требуется субконто «Номенклатура», по которому ведутся остатки. Забалансовые счета и другие количественные аналитики не поддерживаются. Поэтому первым контрольным вопросом является не «почему не появился вес», а «есть ли в выбранном разрезе количество именно нужных товаров». Отчёт не создаёт отсутствующую аналитику.
Со складским отбором условие строже: количественное складское субконто должно быть у всех выбранных количественных счетов. Если хотя бы один субсчёт ему не соответствует, отчёт сообщает об ограничении. Не включайте складской учёт в рабочей базе только ради одного анализа. Сначала выясните, какой разрез действительно ведётся, и согласуйте необходимую методику с ответственным бухгалтером. Технический отбор не должен незаметно менять правила учёта.
Для первоначальной сверки достаточно одного счёта, одной позиции и короткого периода с понятными документами. Сравните исходное количество с результатом пересчёта. После подтверждения коэффициента добавляйте остальные позиции. Такой порядок помогает отделить проблему конкретного реквизита от неверного счёта, склада или периода. Массовая выгрузка до этой проверки обычно увеличивает число спорных строк, не добавляя объяснения.
Проверьте четыре числа и одно равенство
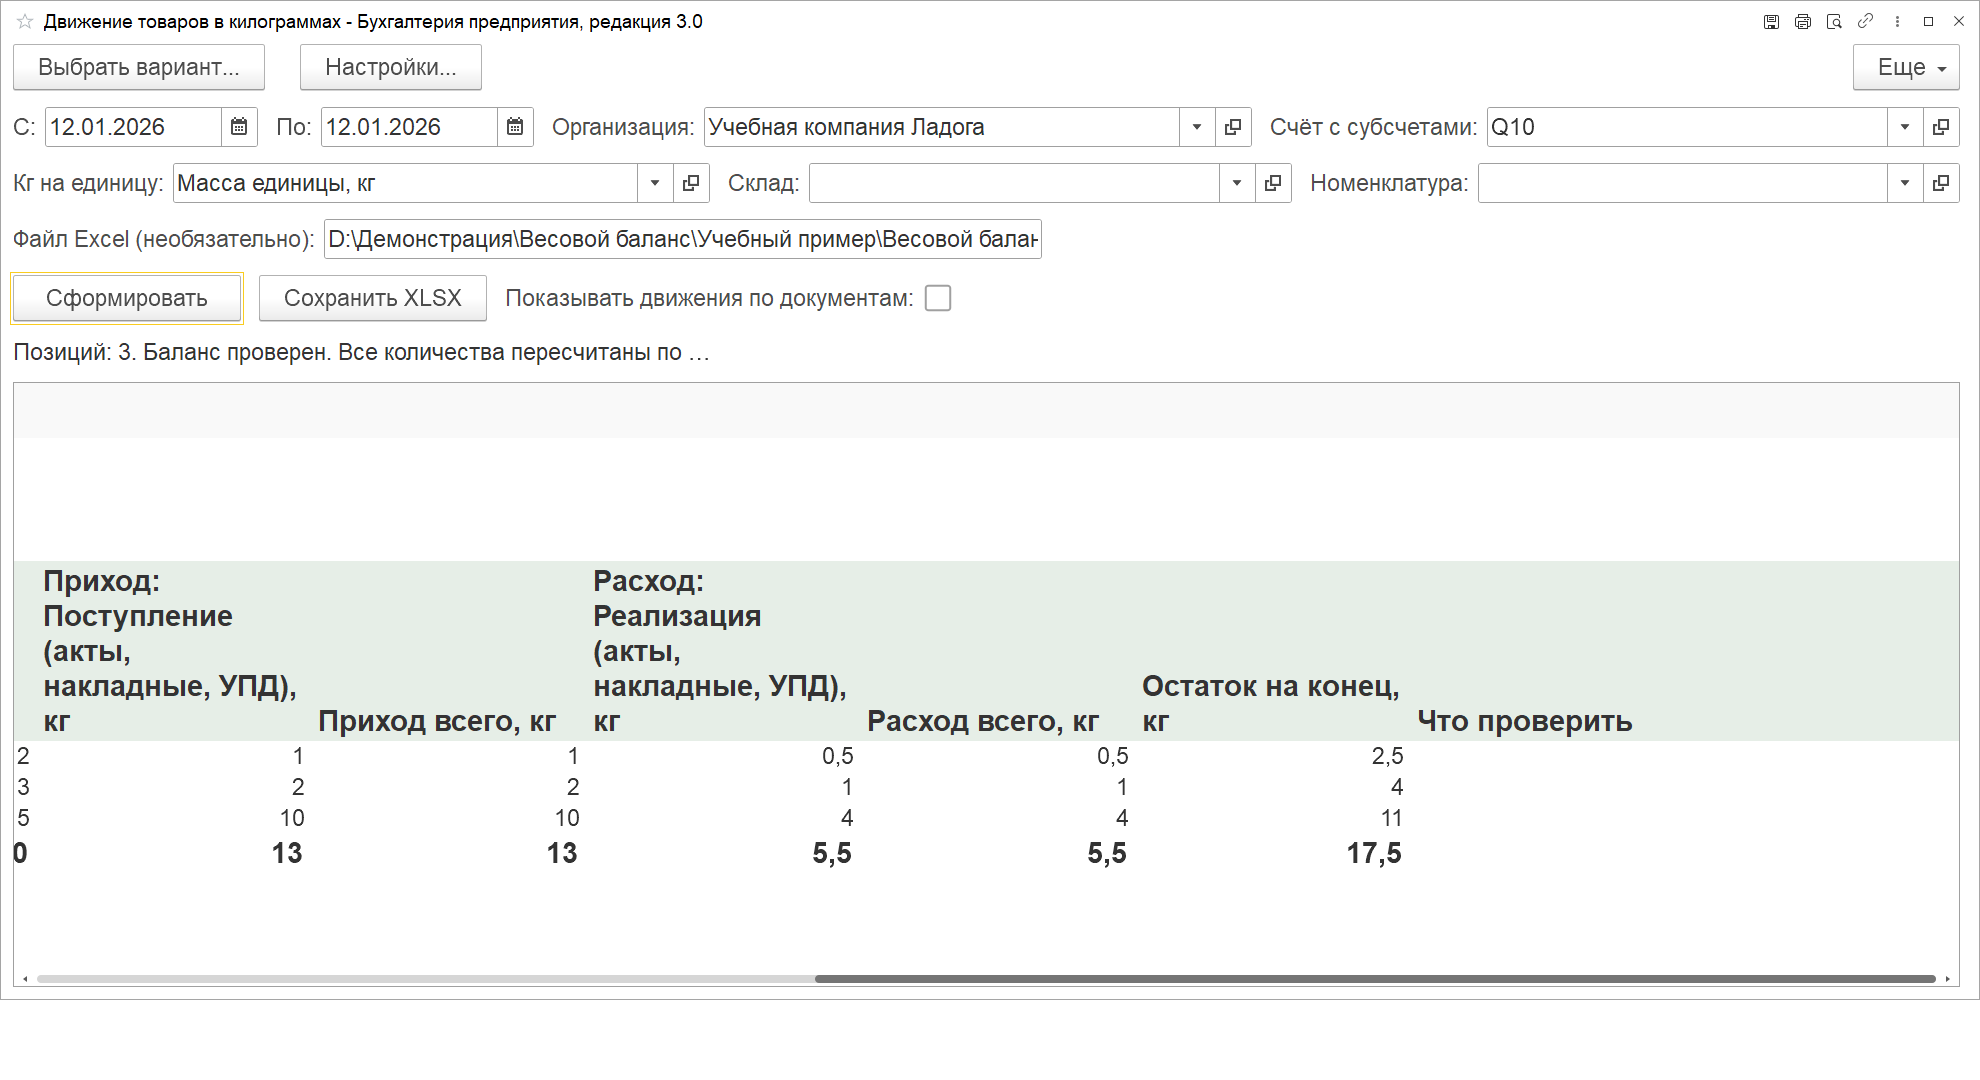
В вымышленном примере на начало периода числится десять пачек по 0,5 килограмма, поступило 20 пачек, выбыло восемь. Конечное количество составляет 22 пачки. В массе это соответственно пять, десять, четыре и 11 килограммов. Проверочное равенство: пять плюс десять минус четыре равно 11. Важно, чтобы все четыре показателя относились к одинаковым параметрам и одному коэффициенту.
В инструкции отчёта начало определяется до первого дня периода, конец включает последний день целиком. Не сравнивайте такой результат с отчётом, в котором выбрано другое время последнего дня или иной момент границы. Сначала согласуйте период, затем ищите потерянные документы. На коротком интервале расхождение по одному граничному документу хорошо заметно; на большом периоде оно может выглядеть как необъяснимая ошибка коэффициента.
Баланс является необходимой, но недостаточной проверкой. Если везде ошибочно применить массу одной коробки вместо одной пачки, равенство тоже сойдётся. Поэтому используйте два независимых вопроса: сходится ли движение и правильно ли физически истолкована единица. Для одной контрольной позиции вручную пересчитайте известное количество. Только сочетание арифметического и смыслового контроля даёт пригодный управленческий результат.
Сдвиньте снимок в сторону, чтобы рассмотреть все детали.
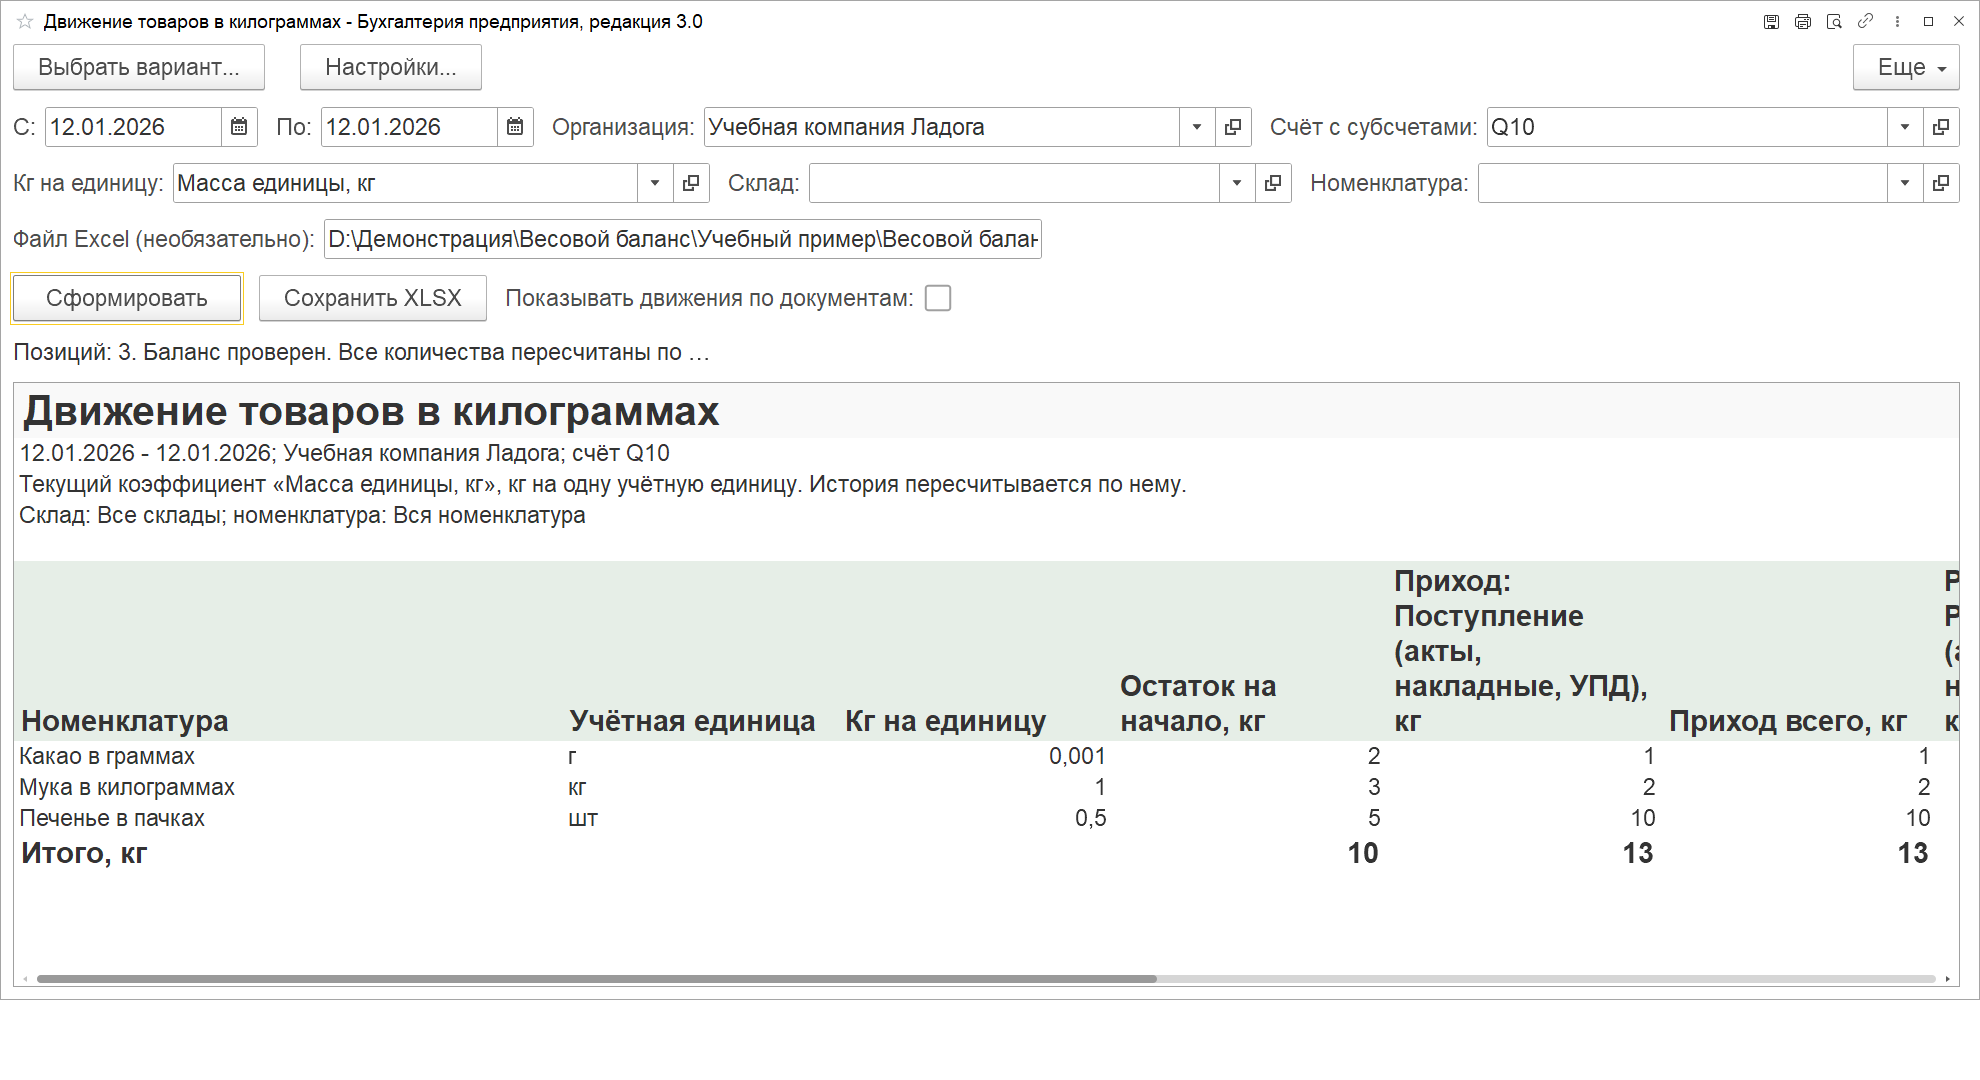
Сдвиньте снимок в сторону, чтобы рассмотреть все детали.
Почему приход и расход бывают большими одновременно
Внутренние перемещения могут одновременно входить в приход и расход. Например, при анализе всех складов товар ушёл с одного места хранения и поступил в другое. Общий остаток организации при этом не обязан измениться, хотя обороты увеличились. Не делайте вывод о повторной закупке или продаже только по величине валового прихода. Посмотрите вид документа и границы выбранного складского разреза.
Отрицательные движения сохраняют знак. Их нельзя автоматически превращать в положительные числа ради привычного вида таблицы: это изменит баланс. Если встретилась неожиданная отрицательная величина, откройте источник и выясните экономический смысл операции. Возможное объяснение должно подтверждаться документом. Сама статья не устанавливает, какой вид исправления применим в конкретной базе, и не предлагает перепроводить историю до установления причины.
Включите расшифровку движений по документам. Внешний отчёт позволяет открыть источник двойным щелчком по ссылке. Сверьте номенклатуру, учётную единицу, количество и период. После этого решите, нужно ли исправление исходных данных или только пояснение к анализу. Если операция отражена корректно, большой оборот при небольшом остатке может быть обычным следствием движения между складами, а не ошибкой расчёта массы.
Изменение коэффициента меняет прошлый результат
В этом отчёте используется текущее значение постоянного коэффициента. Если сегодня заменить 0,5 на 0,45, весь выбранный прошлый период будет пересчитан по 0,45. Это документированное свойство модели, а не исторический учёт изменения упаковки. Поэтому два сохранённых результата за один месяц могут отличаться даже при неизменных количественных документах. Перед поиском расхождения проверьте, не редактировали ли реквизит массы.
Предположим, поставщик изменил фасовку под прежним названием товара. Нельзя автоматически считать, что все старые пачки получили новую массу. Сначала определите, есть ли в данных достоверная история фасовки и как организация различает такие товары. Если задача требует фактического веса каждой партии, постоянный текущий коэффициент ей не соответствует. Остановите общий пересчёт и согласуйте другой источник данных, вместо того чтобы выдавать приблизительный вес за измеренный.
Рекомендация для повторяемого анализа: сохраняйте рядом с выгрузкой использованные коэффициенты и дату формирования. Это не превращает внешний отчёт в систему исторического хранения масс, но позволяет объяснить изменение результата. При передаче файла другому сотруднику прямо укажите: «пересчёт по текущим постоянным значениям». Фраза «фактическая масса за месяц» без дополнительного подтверждения создаёт более сильное утверждение, чем дают исходные данные.
Как разбирать замечания
| Что видно | Что проверить | Допустимый следующий шаг |
|---|---|---|
| Вес не определён | Заполнение и числовой тип коэффициента | Уточнить значение по принятому источнику |
| Масса отличается в тысячу раз | Граммы или килограммы означают исходное количество | Исправить смысл коэффициента после подтверждения |
| Нет полного итога | Строки с неизвестными или неоднозначными значениями | Разрешить замечания либо оставить результат неполным |
| Не работает складской отбор | Количественная складская аналитика всех выбранных счетов | Согласовать доступный разрез без изменения настроек ради отчёта |
| Прошлый месяц стал другим | Текущее значение массы и прежнюю выгрузку | Зафиксировать причину пересчёта истории |
| Большие приход и расход при малом изменении остатка | Внутренние перемещения и документы движения | Пояснить обороты или исследовать конкретный источник |
Для обсуждения со специалистом передайте одну проблемную позицию, выбранные параметры, исходную единицу и текст замечания. Лучше добавить известный проверочный документ, чем отправить только общую цифру. Не включайте лишние персональные или коммерческие данные. Цель такого пакета состоит в воспроизведении конкретного расхождения и проверке гипотезы, а не в передаче полного содержимого информационной базы.
Две контрольные позиции перед общим итогом
Для проверки единиц удобно выбрать позиции с разными способами учёта. Вымышленное какао учитывается граммами: 2000 учётных единиц при коэффициенте 0,001 дают два килограмма. Печенье учитывается пачками: четыре единицы при коэффициенте 0,5 тоже дают два килограмма. Равная масса при разных количествах показывает, почему общий количественный итог здесь бессодержателен. Сначала должна появиться сопоставимая физическая величина.
Отдельно решите, нужен вес содержимого или вес с упаковкой. Если для одной позиции задано нетто, а для другой брутто, арифметика будет правильной, но общий показатель станет неоднородным. Назовите принятую основу и применяйте её последовательно. Если данных для выбранного смысла нет, это самостоятельный вопрос к справочнику, а не техническая ошибка внешнего отчёта.
При сравнении периодов учтите изменение ассортимента. Рост общего веса может объясняться увеличением числа тяжёлых товаров, а не одинаковым ростом количества каждой позиции. Для решения о закупках полезно сначала посмотреть вклад номенклатуры, затем общий итог. Эта рекомендация не требует новых функций: достаточно раздельных строк с понятными коэффициентами. Иначе суммарная масса отвечает лишь на вопрос о количестве килограммов, но не объясняет причину изменения.
Нулевая количественная строка с неизвестным коэффициентом тоже требует аккуратной подписи. Для текущего нулевого количества вклад в массу арифметически нулевой, но сам справочник остаётся неподготовленным для следующего поступления. Не используйте отсутствие оборота как подтверждение качества реквизита. Перед регулярным запуском проверьте значения у всего согласованного состава товаров, чтобы новая закупка не сделала следующий результат неожиданно неполным.
После этих двух контрольных позиций можно расширять выборку. Сохраните ручные вычисления рядом с первой выгрузкой как короткое пояснение метода. Они не заменяют проверку остальных строк, но помогают новому пользователю понять смысл коэффициента и повторить исходный контроль без догадок.
Проверка выгрузки и критерий завершения
Итог в отчёте складывается из произведений по позициям без промежуточного округления. Представление чисел без лишних нулей не означает потерю внутренней точности. Не пересчитывайте общий вес из уже округлённых отображаемых строк, если нужна точная сверка. Сначала сравните значения в согласованной точности и убедитесь, что оба результата используют одинаковые коэффициенты, период и состав номенклатуры.
После изменения параметров снова сформируйте отчёт, затем сохраняйте XLSX. Инструкция предупреждает: точный ноль в стандартной выгрузке 1С записывается текстом «0». Если вы добавляете собственные формулы в электронной таблице, учитывайте тип значения и проверяйте расчёт на небольшой контрольной строке. Не меняйте автоматически все пустые и текстовые ячейки на числовой ноль: среди них могут быть замечания и неопределённые показатели.
Проверка закончена, когда единицы объяснены, коэффициенты подтверждены, баланс согласован с документами и неполные строки явно обозначены. Внешний отчёт движения в килограммах только читает данные; сохранение XLSX создаёт выбранный пользователем файл. Проверенная среда по инструкции: БП 3.0.202.14, платформа 8.5.1.1529, тонкий клиент, полные права. Другие релизы, RLS, ограниченные роли и запуск на 8.3 не проверены.
Что подтверждено источниками
Проверено 1 ноября 2026 года: 1С, «Товарно-материальные ценности и расходы на продажу», и инструкция весового отчёта. Первая страница подтверждает штатный учёт движения ТМЦ. Формулы, поддержанные счета и ограничения пересчёта взяты из инструкции. Проверочный справочник, последовательность диагностики и порядок хранения пояснений предложены редакцией. Числовые примеры вымышлены. Снимки обновлены из настоящего запуска демонстрационного отчёта; новое взвешивание не выполнялось. Проверку вашей базы статья не заменяет.