УТ10 мин чтения
Прибыль по поставщикам в УТ 11 после межфирменных передач
Проследите продажу до внешних закупок и отделите внутреннюю наценку от результата предприятия.
Содержание
Какую прибыль нужно распределить по поставщикам
Чтобы оценить прибыль по исходным поставщикам в 1С:Управлении торговлей 11 после межфирменных передач, проследите внешнюю продажу назад до первоначальных закупок. Сначала завершите штатный расчёт себестоимости и согласуйте разрез анализа. Затем отделите внешнюю закупочную стоимость от внутренней наценки и проверьте нераспределённые суммы. Поставщик организации, которая продала товар, может оказаться другой компанией вашей группы, поэтому его наименование не всегда отвечает на вопрос об исходном внешнем источнике товара.
В статье рассматривается управленческая задача предприятия, представленного несколькими организациями. Она отличается от оценки результата каждого юридического лица. Внутренняя передача может формировать доход одной организации и затраты другой. Для вопроса «какой внешний поставщик принёс предприятию прибыль от продажи» важна восстановленная цепочка закупки. Не подменяйте этим анализом регламентированный учёт организаций или юридическую оценку внутригрупповых сделок.
Штатная УТ поддерживает межфирменную передачу, реализацию товаров других организаций с последующим оформлением передачи и межфирменные возвраты. Это подтверждено в разделе «Управление продажами» на сайте 1С. Само наличие такого механизма не означает, что любая аналитическая таблица уже исключает внутреннюю наценку и показывает внешнего поставщика в нужном вам понимании.
Согласуйте границы результата до открытия отчёта
Запишите вопрос полностью: прибыль предприятия по внешним исходным поставщикам от выбранных продаж за определённый период. Укажите валюту, отношение к НДС и метод оценки партий. Без этих условий одинаковое слово «прибыль» может обозначать разные числа. Одна таблица показывает результат продавшей организации, другая всей цепочки; одна включает дополнительные расходы в стоимость, другая пока использует предварительную оценку.
Для рассматриваемого внешнего отчёта установлен конкретный режим: по предприятию, с НДС, валюта управленческого учёта RUB. Во всех организациях цепочки нужна политика ФИФО со скользящей оценкой и детализация партий до документов поступления. Эти условия взяты из инструкции отчёта «Прибыль по исходным поставщикам». Их нельзя переносить как универсальное требование ко всем штатным отчётам УТ.
Если организация работает по другой модели, остановитесь до интерпретации цифр. Нельзя временно переключить учётную политику только ради удобного анализа без отдельного решения ответственных. Сначала выясните, поддерживает ли выбранный инструмент фактическую модель учёта. Отсутствие подходящего разреза является ограничением исследования, а не доказательством нулевой прибыли по поставщику или отсутствия исходной закупки.
Почему сначала нужен расчёт себестоимости
Внешний отчёт читает существующие данные и сам не пересчитывает себестоимость. Если штатный процесс не завершён, анализ исходных затрат преждевременен. На сайте 1С описаны предварительный и фактический расчёты, а также оценка по средней и ФИФО; фактический расчёт связан с месячным периодом и стоимостью партий. Источник: «Управление затратами и расчёт себестоимости».
До проверки убедитесь у ответственного сотрудника, что расчёт выполнен для нужного периода и охватывает участвующие организации. Если в исходные документы внесли изменения после расчёта, прежний снимок результата может потерять актуальность. Статья не предлагает запускать закрытие месяца в рабочей базе без принятого порядка. Здесь важна зависимость: достоверность аналитики ограничена готовностью её исходных данных.
Для первой сверки выберите одну внешнюю продажу с понятной цепочкой. Запишите её документ, количество, выручку и рассчитанные затраты. Найдите связанные передачи и закупки, не меняя их. Такой небольшой набор позволяет установить, что вы сравниваете одинаковые данные. Если общий итог большого периода отличается, контрольная продажа даст опорный пример для выяснения причины, а не дополнительную спорную сумму.
Проследите цепочку до внешней закупки
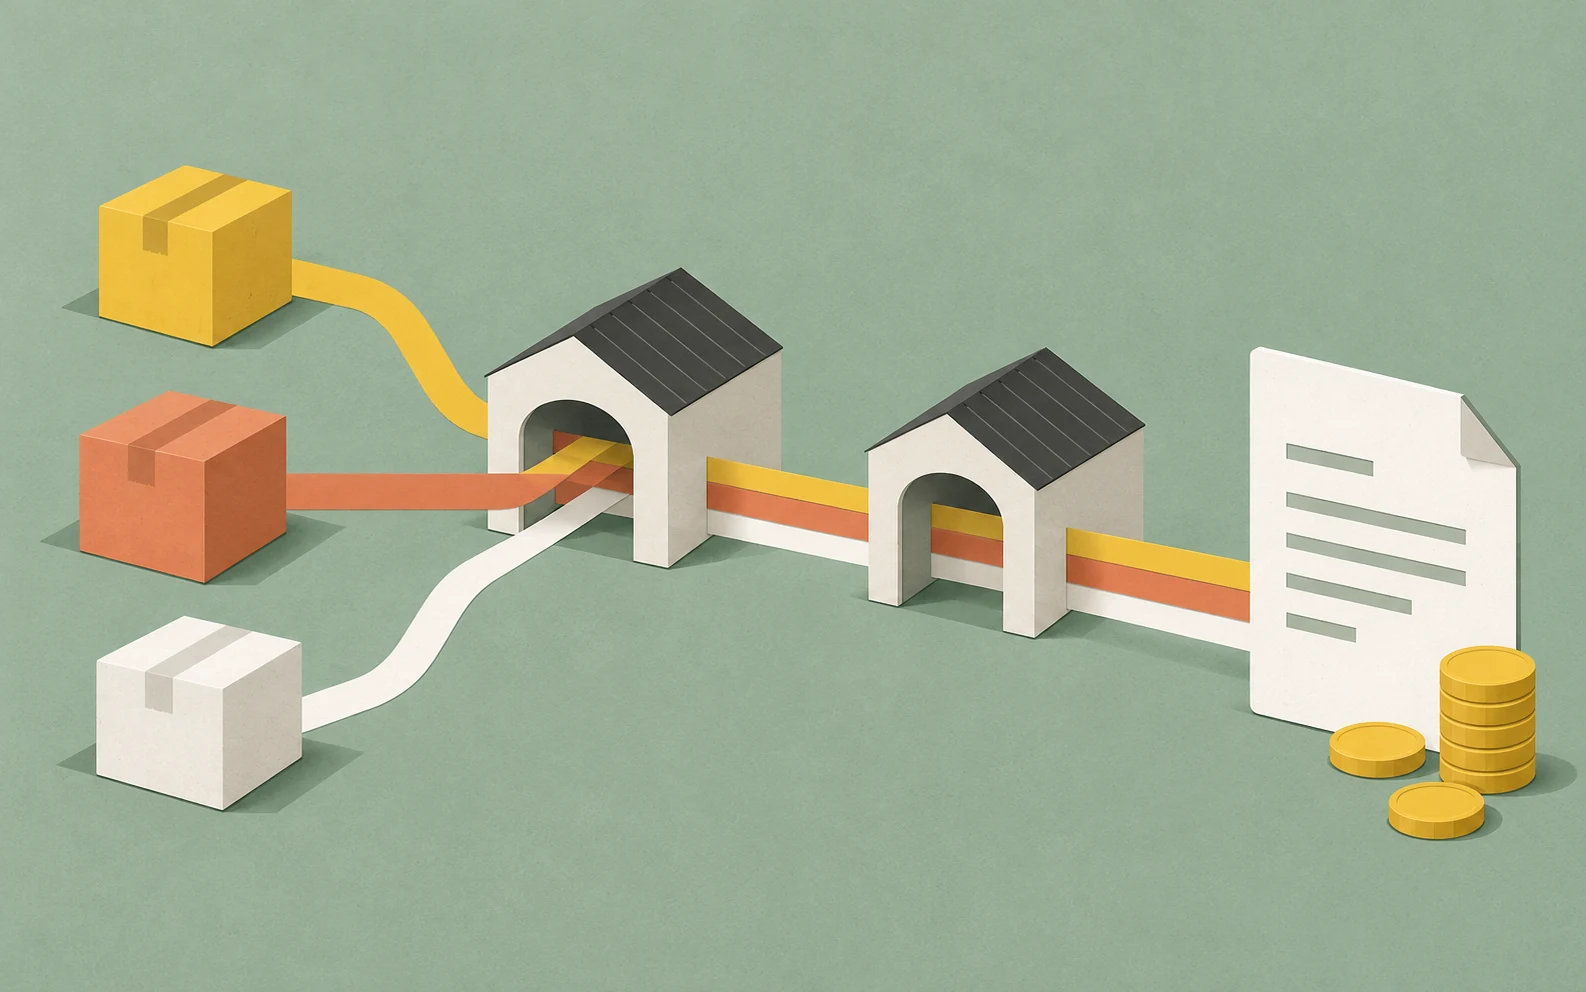
- Продажа внешнему покупателю. Определяем выручку и проданное количество.
- Передачи между организациями. Проходим внутренние звенья цепочки.
- Исходные закупки. Выделяем внешних поставщиков и их состав.
- Прибыль предприятия. Сравниваем внешнюю выручку с восстановленными затратами и учитываем нераспределённое.
Это поясняющая схема управленческого анализа, а не карта регистров или изображение интерфейса. Для каждого звена нужны документы, которые можно открыть и сопоставить по номенклатуре, количеству и периоду. Одного совпадения товара недостаточно: одинаковая позиция могла поступать от нескольких поставщиков. Внешний отчёт раскрывает продажу, закупку и передачи, чтобы цепочка оставалась проверяемой, а не существовала только в итоговой группировке.
Сразу различайте внешнего поставщика и организацию внутри предприятия. При передаче товара между своими компаниями внутренняя организация является важным участником цепочки, но не становится первоначальным внешним источником товара. Если пользователь спрашивает о прибыли закупочного подразделения либо конкретного юридического лица, это уже другая постановка. Сохраните её отдельно, чтобы два полезных анализа не начали спорить из-за разных определений.
Внутренняя наценка на простом примере
Представим вымышленную цепочку без дополнительных расходов. Первая организация купила товар у внешних поставщиков за 700 рублей, передала второй за 950 рублей, а вторая продала внешнему покупателю за 1200 рублей. У первой организации разница между продажей и закупкой равна 250 рублям, у второй тоже 250. Для предприятия в этой упрощённой модели внешняя выручка 1200 минус внешние исходные затраты 700 даёт 500 рублей.
Если анализировать только продавшую организацию, можно увидеть 250 рублей и решить, что поставщики принесли именно столько. Если прибавить внутреннюю наценку ещё раз к уже восстановленной прибыли предприятия, получится двойной счёт. Поэтому перед сравнением таблиц выясните, какие затраты в каждой из них: стоимость межфирменной покупки или восстановленная внешняя стоимость. Отличие методик нужно объяснить до оценки качества поставщиков.
Внешний отчёт исключает внутреннюю наценку из затрат предприятия по своей поддержанной модели. Это не означает, что дополнительные расходы исчезают. Официальное описание УТ предусматривает распределение расходов на себестоимость и финансовый результат. Поэтому закупочная цена сама по себе не всегда равна полной стоимости проданных товаров. В конкретной проверке необходимо понять, какие затраты включены в исходный расчёт и что осталось нераспределённым.
Смешанные партии не доказывают происхождение каждой штуки
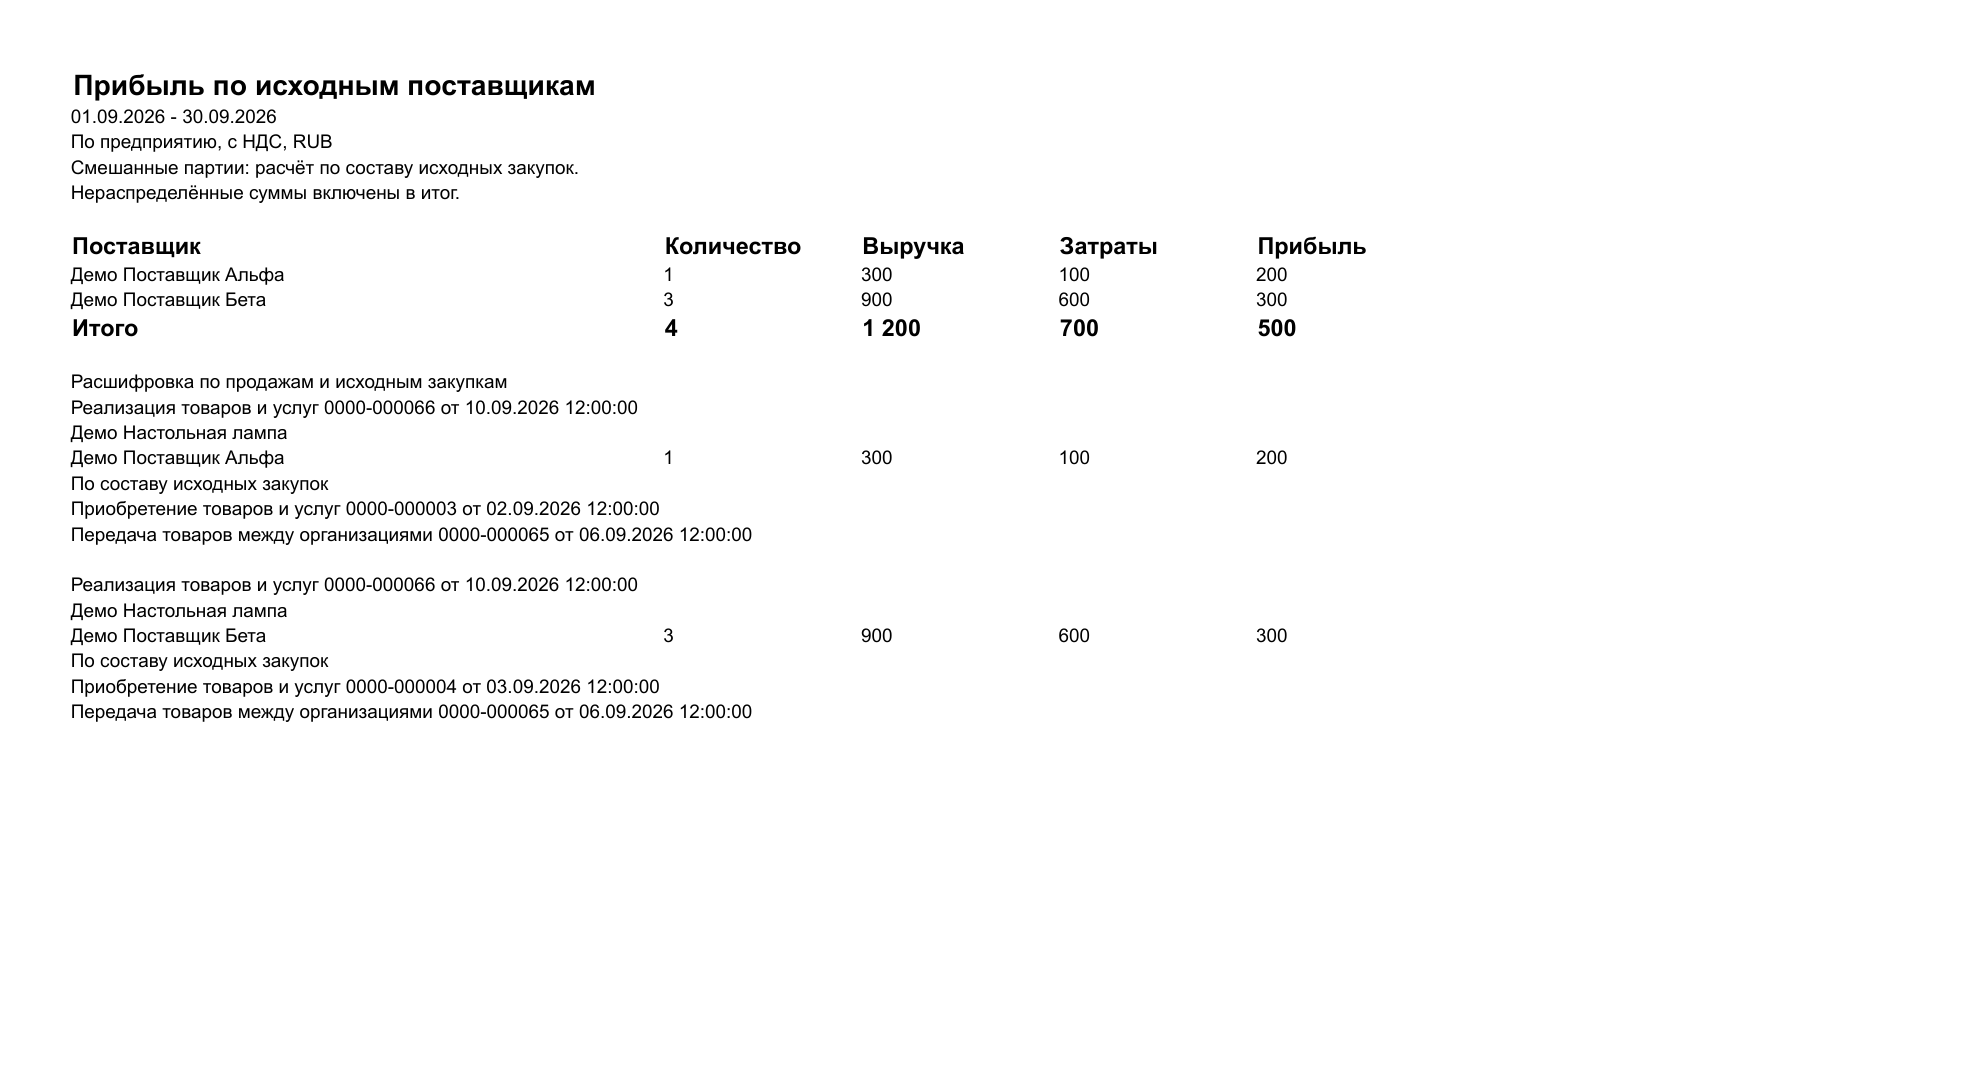
Допустим, одинаковые лампы поступили от поставщиков «Альфа» и «Бета», затем были переданы другой организации и проданы. Для распределения результата отчёт использует состав исходных закупок. Он не устанавливает уникальную физическую историю каждой лампы. Это прямо оговорено в инструкции. Формулировка «проданная штука точно пришла от Альфы» была бы сильнее, чем позволяет такая аналитическая модель.
На демонстрационном результате четыре проданные единицы распределены между двумя вымышленными поставщиками: одна единица, выручка 300, затраты 100 и прибыль 200; три единицы, выручка 900, затраты 600 и прибыль 300. В сумме получаются четыре единицы, 1200 рублей выручки, 700 затрат и 500 прибыли. Это реальные данные демонстрационного отчёта на вымышленных хозяйственных операциях.
Если бизнесу нужно физическое происхождение единицы, сначала проверьте, ведётся ли соответствующая идентификация и есть ли подходящие документы. Не пытайтесь получить её из распределения смешанной партии только за счёт более подробной печатной формы. Детализация делает расчёт прозрачнее, но не создаёт отсутствующие данные. Остановитесь на подтверждённом уровне: распределение по составу закупок с указанной методикой.
Зачем оставлять нераспределённую строку
Разница между фактическими затратами и восстановленными исходными затратами остаётся в отчёте отдельной нераспределённой строкой. Её нужно учитывать при сверке общего итога. Не удаляйте строку ради аккуратного списка поставщиков и не распределяйте её вручную пропорционально выручке без отдельно согласованной методики. Иначе полученные показатели уже не будут тем результатом, который сформировал инструмент.
Сначала определите величину разницы и её существенность для вашего решения. Затем выберите конкретную продажу или участок цепочки, где возникает вопрос, и сопоставьте документы и затраты. В статье не утверждается одна универсальная причина всех нераспределённых сумм. Факт наличия разницы показывает границу восстановленного объяснения; причину необходимо подтвердить в данных. Придуманная классификация только скрывает предмет проверки.
Для руководителя подготовьте две оценки: подтверждённое распределение по поставщикам и оставшуюся нераспределённую часть. Если последняя способна изменить ранжирование, не принимайте решение о прекращении закупок только по первой таблице. Если разница несущественна для конкретного вопроса, это тоже следует оформить как осознанное управленческое допущение. Ни отчёт, ни статья не устанавливают за предприятие порог существенности.
Таблица диагностики расхождений
| Наблюдение | Первая проверка | Критерий остановки |
|---|---|---|
| В поставщиках видна своя организация | Уточнить, нужен последний контрагент или исходный внешний источник | Постановки двух отчётов различаются |
| Затраты отличаются от штатной таблицы | Сравнить предприятие, организацию и внутреннюю наценку | Не согласованы границы показателя |
| Нет уверенного распределения партии | Проверить метод ФИФО и детализацию до поступлений | Фактическая модель не поддержана |
| Есть нераспределённая сумма | Сверить её с общим итогом и найти спорную цепочку | Разница способна изменить решение |
| Расчёт не укладывается в предел | Уменьшить период анализа | Данные нельзя получить в допустимом объёме |
| Просят происхождение конкретной штуки | Выяснить наличие физической идентификации | Есть только состав смешанных закупок |
После найденного расхождения меняйте только одну предпосылку сравнения за раз. Например, сначала согласуйте период и организации, затем отношение к НДС, после этого состав затрат. Если одновременно заменить всё, совпавший итог не объяснит причину прежнего отличия. Для передачи специалисту полезны две таблицы с одинаковыми параметрами и одна конкретная цепочка документов, где методы расходятся.
Как использовать результат при работе с поставщиками
Прибыль по поставщику не равна оценке всех условий сотрудничества. Сравните объём проданных закупок, ассортимент и период. Один поставщик мог обеспечить большой оборот с меньшей долей прибыли, другой редкий товар с высокой наценкой. Рекомендуем сначала обсуждать абсолютные суммы и состав продаж, а затем относительные показатели. Не выводите универсальную надёжность поставщика из одной финансовой группировки.
Сохраните формулировку вывода вместе с ограничениями: «по выбранным продажам, в согласованной модели предприятия, после расчёта себестоимости». Отдельно отметьте смешанные партии и нераспределённую сумму. Так результат можно повторить в следующем периоде, не меняя незаметно смысл показателя. Когда причина отклонения не установлена, корректный следующий шаг состоит в проверке цепочки, а не в автоматическом изменении закупочных условий.
Разбор завершён, когда внешний источник каждой существенной группы подтверждён документами, общий результат сверен с нераспределённым и выбранная модель соответствует фактическому учёту. Если в цепочке есть комиссия, производство или другая неподтверждённая схема, не расширяйте обещания инструмента. Выделите эти операции в отдельную задачу и согласуйте способ проверки. Неизвестный участок не становится нулевым только потому, что остальные продажи объяснены.
Как сравнить поставщиков без ложного рейтинга
Прежде чем ранжировать поставщиков, согласуйте состав сравниваемых продаж. Один поставщик мог поставлять товар весь период, другой появился в конце месяца. Один ассортимент быстро продаётся, другой формирует запас под будущий спрос. Анализ прибыли выбранных продаж описывает уже отражённый результат, но не всю экономическую ценность закупок. Остатки непроданных товаров не становятся убыточными только потому, что ещё не дали выручку в этой выборке.
Для управленческого обсуждения полезно рядом с прибылью держать количество и выручку. В демонстрации «Альфа» дала 200 рублей прибыли от одной единицы, «Бета» 300 от трёх. Ответ на вопрос «кто дал больше прибыли» здесь отличается от ответа «где больше прибыль на проданную единицу». Оба наблюдения арифметически верны. Выбор показателя зависит от решения, которое предстоит принять, и должен быть назван до вывода.
Если рассчитываете относительный показатель самостоятельно, явно укажите знаменатель. Доля прибыли в выручке и отношение прибыли к затратам представляют разные величины. Не называйте обе просто «процентом прибыли». Сначала сверьте абсолютные суммы, затем добавляйте формулу и подпись. Такой порядок помогает избежать ситуации, когда два сотрудника спорят о поставщике, хотя каждый посчитал свой корректный, но другой процент.
Проверьте также состав наименований поставщиков. Похожие названия не доказывают одну хозяйственную сторону, а разные карточки могут требовать отдельного анализа. Не объединяйте строки механически по фрагменту названия ради красивого рейтинга. Сначала установите, какой объект группировки использован и нужен ли дополнительный согласованный уровень. Исправление справочника или объединение контрагентов не относится к задаче чтения результата и не должно выполняться по догадке.
Возвраты и изменения документов требуют отдельного внимания к границам периода. Статья не заявляет универсальную обработку всех вариантов возврата внешним отчётом. Если такая операция влияет на важный вывод, откройте её и проверьте, как она представлена в конкретном результате. При неподтверждённой схеме не распространяйте успешный простой пример на весь объём. Выделите спорную продажу из уверенной интерпретации до получения объяснения.
Наконец, разделите финансовый результат и качество сотрудничества. Срок поставки, стабильность ассортимента и условия оплаты требуют своих источников. Они могут объяснять решение продолжать закупки даже при меньшей прибыли выбранного месяца. В итоговой записке достаточно написать, что таблица показывает подтверждённый финансовый вклад исследуемых продаж, а прочие критерии рассматриваются отдельно. Так ограниченный, но проверяемый расчёт остаётся полезным и не превращается в неподтверждённый общий вердикт.
Применимость инструмента и источников
Отчёт по исходным поставщикам проверен на УТ 11.5.27.82, платформе 8.5.1.1529, с полными правами и выключенным RLS. Он только читает данные, не проводит документы и не пересчитывает себестоимость. Предел составляет 200 000 записей каждого запроса или результата; при превышении нужно уменьшить период. Другие релизы, конфигурации, комиссия и производство не заявлены. Сохранение вариантов в этом отчёте не предусмотрено.
Источники проверены 1 ноября 2026 года: 1С, управление продажами, 1С, управление затратами и расчёт себестоимости, инструкция продукта. Штатная основа подтверждена сайтом 1С, особенности восстановления цепочки инструкцией. Примеры и порядок управленческого обсуждения предложены редакцией. Новые испытания базы при подготовке материала не проводились.