Бухгалтерия10 мин чтения
Эквайринг в 1С: что сверять с реестром банка
Разделите пооперационную сверку, комиссию и зачисление, прежде чем искать причину.
Содержание
Разделите три задачи сверки
При сверке эквайринга в 1С сначала сопоставляйте отдельные оплаты и возвраты с пооперационным реестром банка. Затем отдельно проверяйте комиссию и фактическое поступление денег на расчётный счёт. Это связанные, но разные задачи. Совпадение отдельных операций не доказывает правильность комиссии, а совпавшее зачисление не объясняет каждую оплату. До начала работы назовите, какой результат требуется получить именно сейчас.
Такое разделение соответствует официальному описанию стандарта обмена по эквайрингу 1С: банк обрабатывает платежи, удерживает комиссию и зачисляет средства. Конкретный внешний отчёт на этой странице сравнивает только операции банка с сохранённой историей интегрированного терминала в Бухгалтерии. Он не проверяет фискализацию, проводки, комиссии, выплаты и налоги.
Статья полезна бухгалтеру, которому нужно понять, с чего начать расхождение, и подготовить воспроизводимый разбор. Для ручной проверки достаточно пооперационных источников и понятной таблицы. Внешний инструмент может собрать строки быстрее в поддержанном сценарии, но не восстанавливает отсутствующую историю и не превращает результат сравнения в подтверждение всех денежных обязательств банка.
Определите одинаковую область двух источников
Зафиксируйте организацию, терминал и период. Банковский файл должен содержать операции одного терминала за выбранный интервал. С другой стороны нужна история именно этого интегрированного терминала в 1С. Название торговой точки и похожая сумма недостаточны. В одном магазине могут использоваться разные терминалы, а в одном банковском отчёте собираться несколько устройств. Неправильная область создаёт множество исключений без реальной ошибки операции.
Отдельно прочитайте, что банк называет датой строки и какой период выгружен. Не меняйте даты в исходном файле для получения красивых пар. Если источники используют разные временные основания, сначала установите их по документам. Для отчёта читается также соседний день с каждой стороны истории, но это не универсальное исправление любых различий дат и не подтверждение полноты произвольного реестра.
Сохраните исходный файл банка без правок и отдельную подготовленную копию. Запишите дату получения и применённые отборы. Если через неделю потребуется повторить сверку, должно быть понятно, какие строки участвовали. Один файл с названием «последний» быстро теряет смысл, особенно когда его несколько раз перезаписывают. Это редакционная рекомендация по воспроизводимости, а не автоматическая функция хранения версий отчёта.
- Операции. Оплаты и возвраты сопоставляются по идентификаторам и суммам.
- Комиссия. Условия банка и начисленная комиссия проверяются отдельным расчётом.
- Зачисление. Поступление на счёт сверяется с банковскими документами и согласованным периодом.
Схема показывает разделение вопросов. Она не означает, что один ERF выполняет все три этапа. Для каждого уровня назовите источник и критерий завершения. Если есть только пооперационный реестр и история терминала, можно исследовать первый. Два остальных остаются самостоятельными, даже когда в первой таблице не найдено исключений.
Проверьте наличие истории до загрузки реестра
Источник внешнего отчёта: регистр «Платёжные операции» сохранённой истории встроенного терминала. Если терминал работает отдельно от 1С, нужных событий может не быть. Если история очищена, отчёт не восстановит её по дневным итогам. Поэтому сначала выясните способ работы оборудования и сохранность пооперационных записей. Отчёт по общим продажам не является автоматической заменой этой стороне сравнения.
Во время сверки отображаются политика хранения и доступные даты. Эти сведения помогают оценить область данных, но не доказывают отсутствие ручного удаления. Не называйте историю полной только по видимой настройке срока хранения. Для существенного исключения нужна отдельная проверка доступности события и объяснение ограничений. В итоговом файле сохраните эти замечания: их удаление может превратить условный результат в ложное уверенное утверждение.
Если предметная история не существует, остановите именно этот способ сверки. Можно выбрать другой источник или иную методику, но её нужно назвать отдельно. Нельзя заменить операции суммой дневной выручки и продолжить говорить о сопоставлении по RRN. Итоговые суммы способны совпасть при разных наборах операций. Это другой уровень доказательства, полезный для некоторых задач, но недостаточный для объяснения конкретной строки.
Подготовьте плоский пооперационный файл
Отчёт использует XLSX с одним листом и пятью колонками: Дата, Операция, Сумма, RRN, Терминал. Операция задаётся как «Оплата» либо «Возврат», сумма положительная, в рублях с точностью до копеек. RRN и терминал должны сохраняться текстом. Файл содержит значения без формул, макросов, внешних связей, картинок и встроенных объектов. Готового импорта исходных форматов всех банков здесь не заявлено.
Возврат не превращайте в отрицательную оплату: в поддержанном шаблоне его отличает тип операции, а сумма остаётся положительной. Не добавляйте строки итогов и комиссий как обычные операции. Они отвечают на другие вопросы и способны исказить состав сравнения. Порядок подготовки подробно разобран в статье о банковском XLSX. Перед загрузкой проверьте хотя бы одну оплату и один возврат вручную.
Сохраните связь подготовленной строки с оригиналом банка. Это может быть отдельная рабочая пометка вне пяти колонок файла импорта. Она нужна, чтобы при расхождении быстро открыть источник, а не угадывать по сумме. Сам импортный лист оставьте в предусмотренном формате. Не расширяйте его произвольными служебными колонками, если их обработка не описана инструкцией инструмента.
Почему одного RRN или суммы недостаточно
Внешний отчёт определяет пары по RRN, терминалу и типу операции. Сумма затем служит предметом сравнения. Если искать только одинаковую сумму, можно связать две разные покупки. Если искать только RRN, теряется различие устройства и вида события. До вывода о денежной ошибке проверьте полный ключ и его точное представление в обеих сторонах.
Вымышленный пример: в реестре есть оплата 75 рублей, в истории соответствующий ключ содержит 70. Это кандидат на разбор разных сумм, а не операция без пары. Другой случай: банк показывает 30 рублей с отдельным ключом, которого в выбранной истории не найдено. Здесь неизвестна причина отсутствия пары. Нельзя вычесть пять из тридцати и объявить общую потерю: два исключения описывают разные вопросы.
Несколько строк одного ключа и события отмены требуют ручного разбора по инструкции. Не выбирайте одну из одинаковых строк случайно. Дубликат может означать повтор в подготовленном файле либо более сложную историю, которую нужно объяснить. Сохраняйте обе стороны и количество событий. Автоматическое удаление всех повторов по RRN способно убрать реальную информацию и скрыть причину неоднозначности.
Как читать группы результата
«Совпало» означает результат сопоставления в выбранной области при доступных источниках. «Разные суммы» направляет к сравнению значений одной найденной группы. «Только в банке» и «Только в истории БП» означают отсутствие пары в другой выбранной стороне. Эти названия не являются готовыми бухгалтерскими диагнозами. Причину нужно установить через параметры, качество файла и полноту истории.
Сдвиньте снимок в сторону, чтобы рассмотреть все детали.
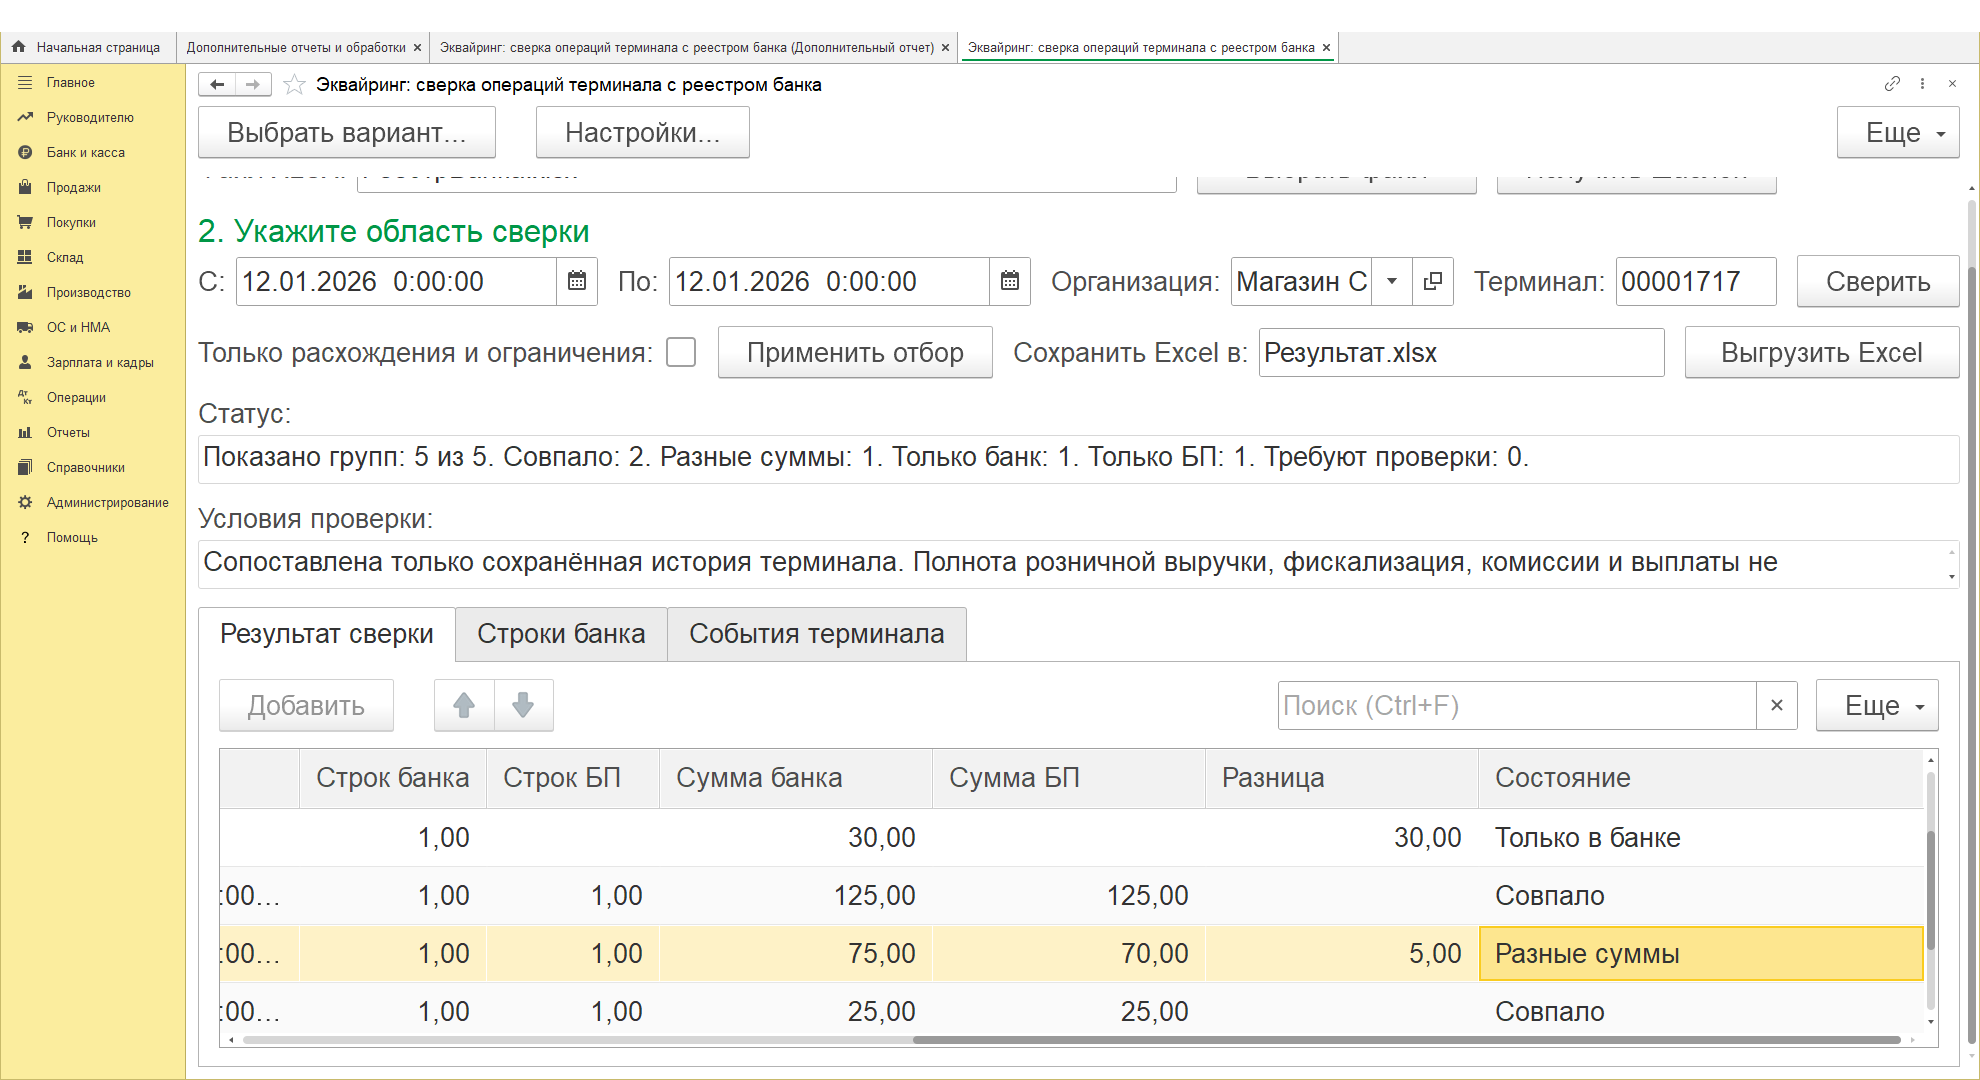
Сначала посмотрите весь результат и ограничения, затем применяйте отбор исключений. В демонстрации пять групп: две совпали, одна имеет разные суммы, ещё по одной присутствует только с одной стороны. После отбора остаются три исключения. Из числа групп не следует число реальных ошибок: каждая строка требует своего объяснения. Ограничение источника может влиять на сразу несколько наблюдений.
Как выбрать следующий шаг
| Наблюдение | Первая проверка | Критерий остановки |
|---|---|---|
| Разные суммы | Исходные значения банка, ключ и событие терминала | Не установлена причина различия |
| Только в банке | Параметры, идентификаторы и полнота истории | Нельзя подтвердить доступность второй стороны |
| Только в истории БП | Полнота банковского реестра и выбранный период | Не получен сопоставимый файл |
| Повторяется ключ | Все события и возможный повтор подготовки | Автоматический выбор пары неоднозначен |
| Всё совпало | Область и ограничения источников | Не проверены комиссия и зачисление |
Для операции без пары используйте отдельный порядок диагностики. Начинайте с самой дешёвой проверки, которая может разрешить вопрос: параметры, точная строка, происхождение файла. Не исправляйте документы в базе до установления причины. Отсутствие пары способно объясняться разными условиями, а случайная правка уничтожает полезное исходное наблюдение.
Комиссия и поступление проверяются отдельно
Для комиссии нужен актуальный договор или иной подтверждённый источник условий и документ банка с начисленной суммой. В статье не приводится универсальный тариф и формула для всех банков. Условия могут различаться, поэтому нельзя объявить разницу между оплатой и зачислением комиссией без проверки. Сначала выясните состав удержаний и период, к которому они относятся.
Для поступления денег нужен соответствующий банковский документ по счёту и согласование с теми операциями, которые должны быть включены. Дата операции и дата зачисления могут быть разными предметами анализа. Не назначайте ожидаемый срок по памяти или по примеру другого банка. Если срок важен для вывода, проверьте его в действующих условиях вашей организации.
В рабочей записке используйте отдельные статусы трёх задач. Например: операции сопоставлены с двумя открытыми вопросами; комиссия ещё не исследована; поступление требует банковского подтверждения. Это точнее общей фразы «эквайринг сверили». Руководитель понимает достигнутый результат и остаток работы. Сам внешний отчёт не закрывает два последних статуса автоматически.
Повторное формирование и сохранение результата
После изменения банковского XLSX выберите его заново. По инструкции отчёт использует уже загруженные значения, а правка файла на диске не обновляет их автоматически. Отмена нового выбора очищает прежний файл и результат. Поэтому перед повторной сверкой убедитесь, какой источник действительно выбран. Иначе пользователь может исследовать старые строки, думая, что видит исправленную версию.
Команда выгрузки сохраняет сводку с учётом отбора, банковские строки и историю БП. Перед передачей проверьте состав и ограничения. Выгрузка исключений является списком вопросов, а не актом подтверждения банка. Добавьте краткие пояснения: какие параметры использованы, где причина установлена и что остаётся открытым. Тогда коллега сможет продолжить разбор без повторного восстановления контекста.
Если после исправления подготовки результат изменился, зафиксируйте конкретную причину. Например, восстановлено текстовое представление идентификатора по оригиналу. Не пишите «программа сама всё исправила», если менялся входной файл. Это важно для регулярной работы: команда должна повторять правильную подготовку, а не случайный набор действий, после которого однажды исчезло исключение.
Почему совпавший итог не заменяет строки
Возьмём вымышленный пример с двумя наборами. В первом есть оплаты 100 и 200 рублей, во втором 120 и 180. Общая сумма одинакова, но отдельные операции различаются. Поэтому контроль дневного итога полезен для общего ориентира, однако не устанавливает соответствие каждой покупки. Если задача касается конкретной операции, нужны её идентификаторы и источник. Иначе равенство скрывает вопрос, а не разрешает его.
Обратная ситуация тоже требует осторожности: пооперационные пары найдены, но сумма зачисления отличается. Возможно, вопрос относится к удержаниям или границам перечисления, но это пока гипотезы. Не выбирайте объяснение без банковских документов и условий. Первая проверка уже дала ограниченный результат: операции сопоставились. Следующая должна исследовать другое основание, не заставляя пооперационный отчёт отвечать за то, что он не рассчитывает.
В регулярной работе полезно сохранять короткий протокол каждого уровня. Для операций укажите состав источников и исключения; для комиссии подтверждённое условие и расчёт; для поступления банковский документ и согласованный период. Такой протокол не является новой возможностью ERF. Это способ передать проверяемый результат человеку, который не наблюдал подготовку. Ему нужны основания вывода, а не только зелёный статус одного окна.
Если один уровень завершён, а другой остановлен, не обнуляйте проделанную работу общим сообщением «ничего не сверилось». Назовите, что подтверждено и что неизвестно. Например, список операций проверен, но банковское перечисление ещё не сопоставлено. Это помогает назначить адресное продолжение. Одновременно не расширяйте частный успех до общей готовности расчётов: завершённость должна соответствовать первоначальному вопросу.
Выбирайте следующую проверку по оставшемуся риску. Если причина исключения в истории не установлена, дополнительная красота выгрузки её не устранит. Если вопрос в комиссии, повторный импорт тех же операций не меняет гипотезу. Такая последовательность сокращает бесполезные повторы и сохраняет точное различие между наблюдением, объяснением и окончательным выводом.
Границы применения отчёта
Отчёт сверки эквайринга проверен в файловой БП 3.0.202.14 на платформе 8.5.1.1529 с полными правами и сохранённой историей интегрированного терминала. Клиент-серверная среда, ограниченные роли и фактический запуск на 8.3 не подтверждены. Пределы: XLSX до десяти мегабайт, до 10000 банковских строк, до 20000 событий истории и период до года.
Для чтения XLSX инструкция требует отключённый безопасный режим именно этого отчёта, поскольку он создаёт и удаляет собственные временные файлы. Если правила организации запрещают такой запуск, продукт не подходит. Он не вызывает оборудование и не меняет базу. Проверка завершена, когда существенные группы объяснены и ограничения явно переданы; нерешённая причина остаётся открытой задачей.
Источники и подтверждение
Проверено 1 ноября 2026 года: 1С, стандарт обмена по операциям эквайринга, и инструкция отчёта. Разделение задач подтверждено официальной страницей, конкретные ключи и ограничения инструкцией продукта. Порядок диагностики предложен редакцией. Данные демонстрации вымышлены; новые банковские операции и испытания базы для статьи не выполнялись.