ЗУП10 мин чтения
Сотрудник не попал в банковскую ведомость ЗУП: что проверить
Сравните сохранённые условия ведомости, архивность и документы суммы без случайных исправлений.
Содержание
Что проверить, если сотрудник не попал в ведомость
Если сотрудник не включается в банковскую ведомость 1С:ЗУП 3, сначала сравните условия сохранённой ведомости с данными сотрудника, затем разберите документы суммы и уже зарегистрированные выплаты. Наличие начисления само по себе не доказывает, что человек должен попасть в выбранную ведомость. Начисленная сумма, сумма до отбора, результат штатного заполнения и сохранённая строка документа могут различаться по смыслу.
Безопасная диагностика начинается с чтения. Не снимайте архивность, не меняйте место выплаты и не добавляйте человека вручную только ради появления строки. Сначала установите конкретное условие, которое ограничивает включение, и проверьте, соответствует ли оно реальному состоянию расчётов. Если причина не установлена, зафиксируйте неизвестное. Уверенная догадка перед банковской отправкой опаснее честно отмеченного вопроса.
Официальное описание ЗУП подтверждает ведение взаиморасчётов с работниками, различные способы выплаты и обмен с банками по зарплатным проектам. См. «Расчёт и учёт заработной платы» на сайте 1С. Эта общая возможность не является обещанием, что любой дополнительный отчёт объяснит все виды выплат. Дальше отдельно указана область проверки конкретного инструмента.
Начинайте с сохранённого состояния документа
Запишите организацию, расчётный месяц, месяц выплаты, характер выплаты и зарплатный проект. Уточните, какой именно документ анализируется: сохранённая ведомость или её открытая форма с новыми правками. Во внешнем отчёте «Проверка банковской ведомости» используются сохранённые данные. Несохранённые изменения открытой ведомости в разбор не входят. Поэтому одинаковый номер документа ещё не гарантирует одинаковое состояние, которое видят два сотрудника.
Не сохраняйте случайные экспериментальные изменения в рабочем документе только для синхронизации картинки. Сначала выясните, являются ли они намеренными и кем внесены. Если изменения нужно сохранить по обычному процессу организации, после этого выполните новый разбор. Если они пробные, сравнивайте инструмент с прежним сохранённым состоянием. Статья не предлагает менять действующую ведомость без установленного основания.
Составьте короткую запись: «сравниваем сохранённую ведомость с указанными параметрами на момент проверки». Если нужно обсудить результат с коллегой, приложите условия и одну спорную строку, ограничив лишние персональные данные. Такой паспорт помогает исключить простую, но частую проблему постановки: один человек проверяет начисления сентября, второй выплату октября, а третий другую ведомость того же зарплатного проекта.
Какая ведомость входит в описанный сценарий
Согласно инструкции отчёта, поддержана обычная зарплата за месяц с выплатой 100 процентов через зарплатный проект. Используется предусмотренный инструкцией вид дохода «Заработная плата и иные доходы с ограничением взыскания», округление до копейки по правилу «Авто». Подразделение и документы основания в шапке должны быть пустыми, отдельная дата выплаты не заполнена, разрезы финансирования выключены.
Месяц выплаты может следовать за расчётным месяцем. Это условие не нужно путать с требованием об одинаковых месяцах. Но оно также не разрешает произвольно менять период ради включения сотрудника. Сначала выпишите фактические параметры выбранной ведомости. Если они выходят за поддержанный сценарий, отказ инструмента означает границу его применимости, а не установленную ошибку самой ведомости.
Для других выплат, ведомостей или параметров потребуется отдельная проверка штатными средствами и профильным специалистом. Не отключайте финансирование и не очищайте основания в рабочем документе только потому, что так отчёт перестаёт отказываться. Это изменит предмет исследования. Полезнее получить точное сообщение о неподдержанном условии и выбрать подходящий способ разбора, сохранив исходную хозяйственную задачу.
Сопоставьте сотрудника, физическое лицо и организацию
Внешний отчёт требует ровно одну карточку сотрудника для физического лица во всей базе. Учитываются другие организации, архивные и помеченные карточки. Поэтому видимая единственная строка в привычном списке ещё не доказывает выполнение условия. Проверка должна охватить тот состав данных, который описан в инструкции. Несколько трудоустройств входят в неподдержанный объём, даже если бухгалтер сейчас смотрит только одну организацию.
Организация ведомости должна совпадать с головной организацией сотрудника, а трудовой договор должен подтверждаться кадровой историей. ГПХ в рассматриваемый сценарий не входит. Эти требования относятся к дополнительному отчёту и не являются утверждением, что ЗУП в целом не умеет работать с другими отношениями. Не переносите ограничение одного инструмента на возможности всей конфигурации.
Если обнаружены несколько карточек, не объединяйте и не удаляйте их ради прохождения диагностики. Сначала выясните их назначение и фактическую кадровую историю. Исправление дублей, если оно действительно требуется, является отдельной задачей с собственными последствиями. На этом этапе достаточно зафиксировать, почему выбранный способ объяснения неприменим, и передать специалисту точный вопрос без изменения кадровых данных.
Архивность является наблюдением, которое нужно объяснить
В демонстрационном сценарии отчёта штатное заполнение исключает архивного сотрудника. Инструмент показывает установленное ограничение: включён признак завершения всех операций по сотруднику. Он позволяет выбрать архивную карточку без её изменения. Это полезно для анализа, поскольку можно увидеть причину и документы суммы, сохраняя исходное состояние. Но один такой пример не доказывает, что любая отсутствующая строка связана с архивностью.
Если ограничение найдено, уточните, соответствует ли архивное состояние принятому кадровому и расчётному процессу. Не снимайте признак автоматически: сначала проверьте оставшиеся расчёты, историю и выбранную ведомость. Если состояние подтверждено как ошибочное, исправление выполняется ответственным сотрудником по принятому порядку. После исправления нужен новый разбор, поскольку прежний результат описывает уже другое состояние данных.
Отсутствие архивности тоже не завершает проверку. На включение могут влиять другие условия поддержанного сценария, а часть ситуаций вообще остаётся за его пределами. Читайте весь список установленных ограничений. Нельзя остановиться на первой знакомой строке и проигнорировать остальные. Итоговое объяснение должно соответствовать наблюдаемому штатному результату, а не только наиболее удобной гипотезе.
- Сохранённая ведомость. Фиксируем её условия и сотрудника.
- Штатное заполнение. Смотрим, включается ли сотрудник в этом состоянии.
- Ограничения и документы. Проверяем установленные причины и составляющие суммы.
- Вывод. Подтверждаем объяснение либо передаём конкретный нерешённый вопрос.
Схема поясняет порядок диагностики. Она не предлагает пробную банковскую отправку и не изображает проведённый платёж. Для завершения разбора достаточно установить подтверждённые условия и документы. Действия по выплате выполняются отдельно в рамках штатного процесса организации, после требуемой внутренней проверки.
Почему сумма до отбора не равна сумме к включению
Документы могут формировать сумму сотрудника ещё до применения условий ведомости. Внешний отчёт показывает эти составляющие, чтобы пользователь мог открыть источник. Сам факт их наличия не означает обязательного включения. Условие отбора способно исключить сотрудника, даже когда составляющие видны и арифметически согласованы. Поэтому нельзя считать найденную сумму готовым указанием, сколько нужно вручную добавить в документ.
На реальном демонстрационном снимке с вымышленным сотрудником показаны 8700 рублей до отбора, нулевой результат штатного заполнения и 10000 рублей, сохранённые в ведомости. НДФЛ 1300 рублей приведён отдельно. Эти числа описывают конкретный демонстрационный сценарий. Они не задают налоговую ставку, универсальное правило расчёта или сумму, которую следует выплачивать другому работнику.
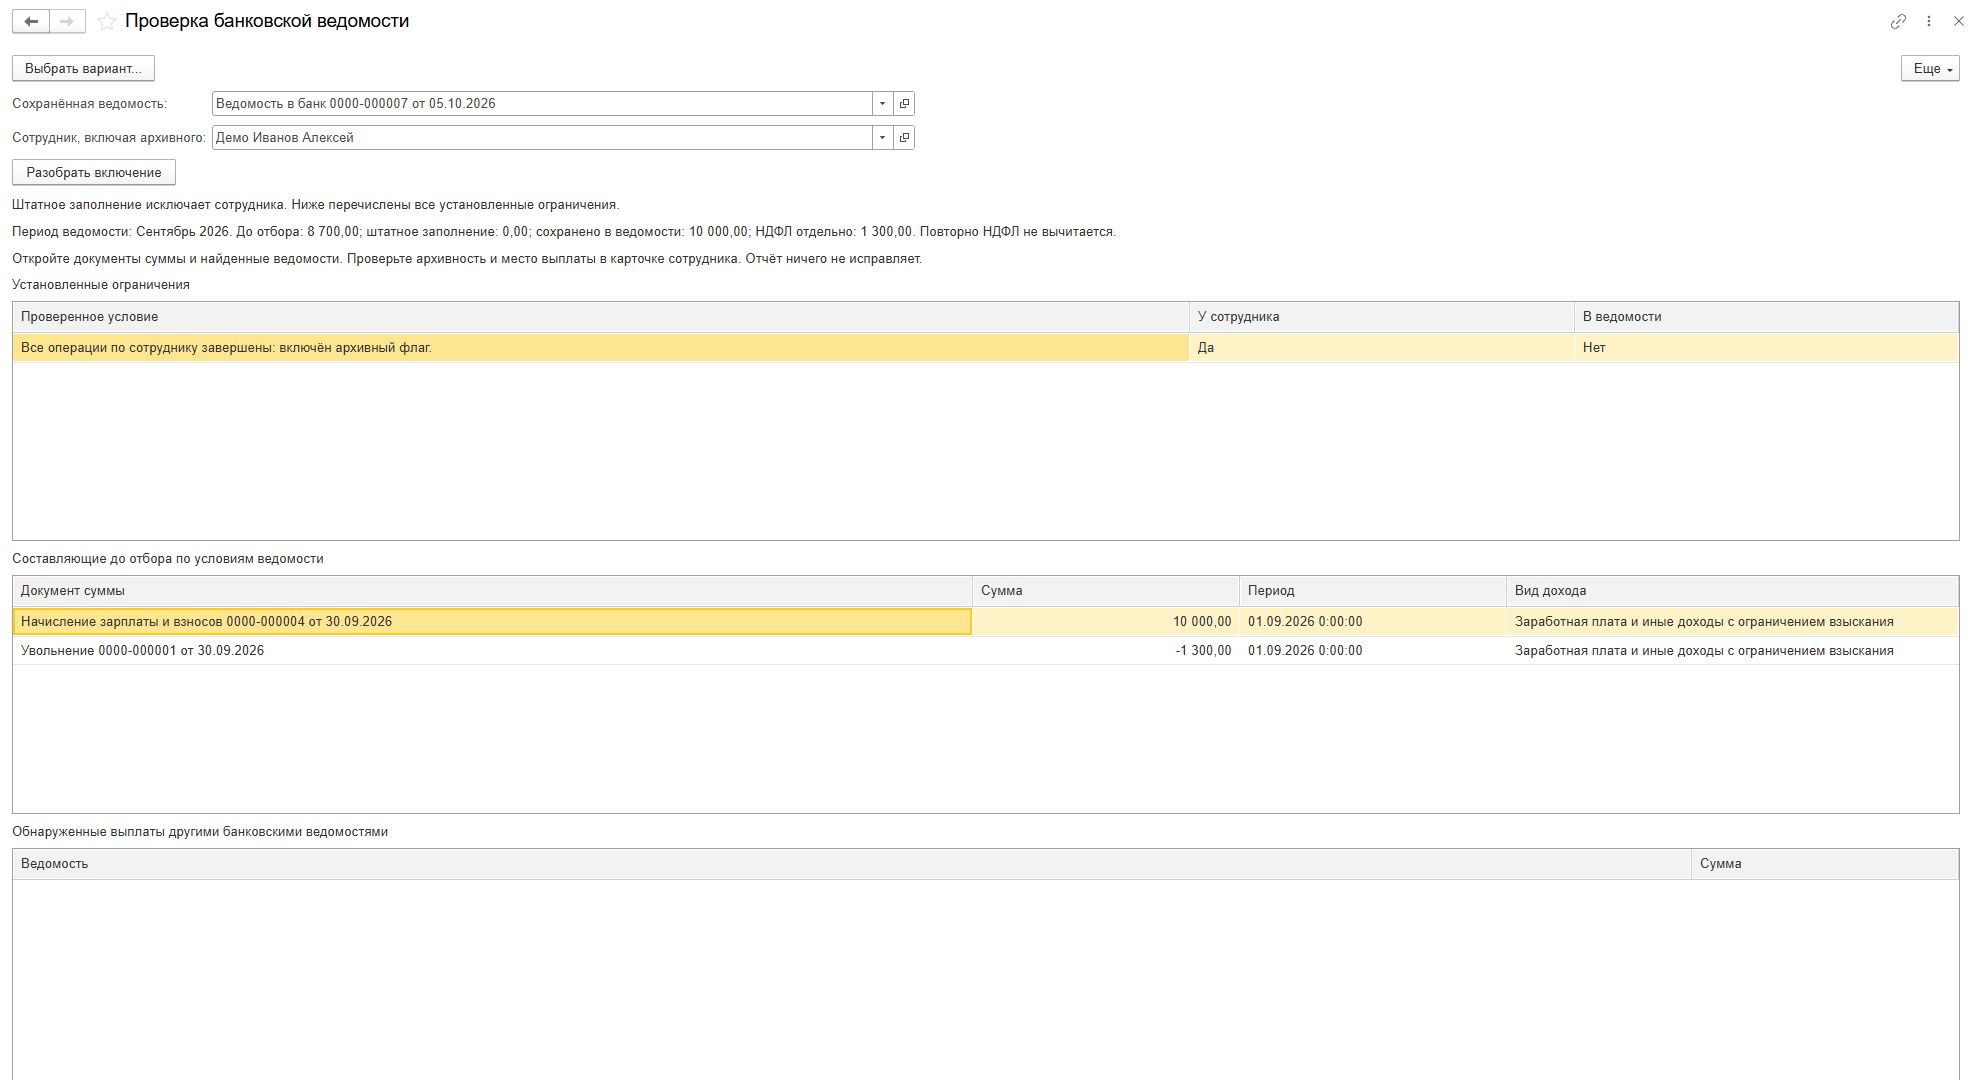
НДФЛ не нужно повторно вычитать из готовой суммы. Такое предупреждение содержится в инструкции, потому что отдельная колонка для сверки не означает новое удержание. Сначала выясните смысл каждого показателя и откройте исходные документы. Если сумма не объяснена, остановитесь до ручной корректировки. Исправление налогового учёта не входит в функции рассматриваемого отчёта и требует самостоятельного подтверждения причины.
Что означает найденная другая выплата
В разборе могут отображаться другие найденные банковские выплаты. Это факт для сверки, а не автоматический ответ на любой вопрос о невключении. Откройте документ, сравните сотрудника, организацию, период и сумму. Только после этого решайте, относится ли выплата к исследуемому обязательству. Близкая дата или похожая сумма сами по себе не доказывают полного погашения.
Полезно построить небольшую последовательность событий: документы, формирующие сумму; сохранённые ведомости; изменения, внесённые позднее. Пометьте, какие сведения подтверждены, а какие ещё требуют проверки. Не смешивайте обнаруженную запись в информационной базе с доказательством исполнения банковского перевода. Эта статья посвящена включению в ведомость и не подтверждает фактическое зачисление денег работнику.
Если другая выплата обнаружена, но её связь с расхождением не установлена, так и сформулируйте вывод. Например: «найдена ведомость за указанный период, влияние на выбранный случай уточняется». Это точнее фразы «уже выплачено», которая может быть понята как подтверждённый банковский факт. При необходимости отдельно сверяют исполнение платежа по документам банка в разрешённом процессе организации.
Диагностика по наблюдаемому результату
| Что обнаружено | Безопасная проверка | Чего достаточно для остановки |
|---|---|---|
| В форме одно, в отчёте другое | Сопоставить сохранённое состояние и несохранённые правки | Сравнивались разные состояния |
| Штатное заполнение исключает сотрудника | Прочитать весь список установленных ограничений | Причина не подтверждена документами |
| Есть архивный признак | Уточнить основание завершения операций и оставшиеся расчёты | Нельзя обоснованно менять состояние |
| Составляющие есть, строки нет | Разделить сумму до отбора и результат заполнения | Условие включения ещё не объяснено |
| Найдена другая ведомость | Сверить период, организацию и назначение суммы | Связь с расхождением неизвестна |
| Отчёт отказывается от разбора | Сравнить параметры с поддержанным сценарием | Нужен другой способ диагностики |
Если отчёт сообщает, что объяснение не установлено, не заменяйте этот результат собственной уверенной формулировкой. Подготовьте вопрос для специалиста: какая ведомость, какой сотрудник, что получилось штатно, какие ограничения установлены и какой документ требует пояснения. Такая постановка лучше общего сообщения «ЗУП не платит зарплату», поскольку сохраняет проверяемый предмет и не смешивает заполнение документа с работой банка.
Когда нужно повторить разбор
После изменения карточки, исходных документов или сохранённой ведомости выполните разбор заново. Старый результат не подтверждает новое состояние. Желательно сравнивать последовательные изменения по одному, сохраняя основание каждого исправления. Если одновременно изменить архивность, период и место выплаты, появление строки не объяснит, какое именно условие было причиной. Проверка должна давать воспроизводимый ответ, а не только желаемое заполнение.
Критерий завершения: установленное ограничение согласуется со штатным результатом, документы суммы понятны, сохранённое состояние определено и нет необъяснённого расхождения, влияющего на решение. Если остаётся неподдержанный вид выплаты, несколько карточек или неизвестная причина, разбор не завершён. Это не требует случайного изменения регистров или повторных экспериментов с рабочей ведомостью. Нужен адресный вопрос по оставшемуся участку.
Для передачи результатов используйте минимум необходимых данных и принятый в организации канал. В публичные примеры не включайте настоящие фамилии, номера счетов и суммы работников. Снимок в этой статье содержит вымышленного сотрудника. Он поясняет чтение результата и не служит доказательством правильности расчётов конкретной организации.
Пример корректной записи результата разбора
Рассмотрим вымышленную рабочую запись без персональных данных. «Выбрана сохранённая ведомость обычной месячной зарплаты. У сотрудника одна карточка, организация и поддержанные параметры проверены. Штатное заполнение даёт ноль. Отчёт установил архивное ограничение. Документы составляющих открыты, их назначение уточнено. Решение об изменении карточки передано ответственному за кадровые данные». Такой текст показывает факты, границу проверки и следующее действие.
Некорректная сокращённая запись выглядела бы так: «Причина найдена, надо снять архив». Она теряет главный вопрос: является ли архивность ошибкой в этой ситуации. Техническое условие может объяснять невключение, но само по себе не разрешает менять кадровое состояние. Рекомендуемый протокол связывает установленное ограничение с хозяйственным основанием, чтобы исправление не стало способом временно получить нужную строку.
Другой вымышленный случай: сохранённая строка содержит прежнюю сумму, а штатное заполнение на текущих данных показывает другую. Из этого ещё нельзя выбрать правильное число по принципу «последнее точнее». Сначала установите, какие документы изменились, когда и по какой причине. Сохранённая ведомость могла отражать ранее согласованное состояние, а текущая диагностика иное. Нужен проверяемый переход между ними, а не автоматическая замена.
Если сотрудники организации проверяют один документ совместно, согласуйте момент работы. Один человек может читать сохранённые данные, пока другой правит открытую форму. Снимок экрана в таком случае помогает понять наблюдение, но не заменяет сохранённый документ и происхождение изменений. В рабочем протоколе достаточно отметить состояние, параметры и ответственное действие. Это организационная рекомендация, а не требование менять права или блокировать чужие сеансы.
Для повторной проверки после согласованного исправления вернитесь к тем же условиям ведомости и тому же сотруднику. Сравните штатный результат, список ограничений и документы суммы. Если пропало одно ограничение, но появились другие, не объявляйте задачу законченной только по наличию строки. Завершённый разбор объясняет результат целиком в поддержанном объёме и сохраняет нерешённые вопросы там, где данных ещё недостаточно.
Не включайте в протокол обещание фактического перечисления. Результат этого этапа формулируется как объяснение заполнения документа. Подтверждение передачи файла, исполнения банком и зачисления получателю относится к следующим самостоятельным проверкам. Такая точность помогает бухгалтеру и руководителю одинаково понять, что уже установлено и какое действие ещё предстоит.
Инструмент, проверенная среда и источники
Отчёт проверки банковской ведомости читает данные и не меняет архивность, начисления, место выплаты или ведомость. Он не рассчитывает зарплату и компенсации, не исправляет НДФЛ. Проверено на ЗУП 3.1.38.123, платформе 8.5.1.1529, с полными правами. Другие релизы и изменённые конфигурации не проверены. Заявленный владельцем запуск на 8.3 фактическим испытанием не подтверждён.
Источники проверены 1 ноября 2026 года: официальное описание расчёта и учёта зарплаты в ЗУП и инструкция дополнительного отчёта. Общие возможности конфигурации подтверждены 1С, точные условия разбора инструкцией продукта. Диагностическая последовательность является редакционной рекомендацией. Новая банковская отправка, расчёт зарплаты и испытание базы для статьи не выполнялись.