ЗУП10 мин чтения
Как проверить сумму и НДФЛ в банковской ведомости 1С:ЗУП
Сравните документы, сумму до отбора, штатный результат и сохранённое значение.
Содержание
Почему в разборе ведомости показываются разные суммы
Если в 1С:ЗУП отличаются начисление, сумма до отбора, штатный результат заполнения и сохранённая сумма ведомости, сначала определите смысл каждого показателя. Это разные стадии расчёта и формирования документа. НДФЛ, показанный отдельно для сверки, не нужно повторно вычитать из готовой суммы. Разбирать расхождение следует по исходным документам и условиям одной сохранённой ведомости, без ручной подгонки результата.
Материал посвящён чтению сумм в отчёте «Проверка банковской ведомости». Вопрос включения сотрудника и архивных ограничений рассмотрен в отдельной статье о невключении в ведомость. Здесь рассматриваем состав сумм: нужно понять, откуда складываются числа и почему они не обязаны совпадать между собой. Статья не рассчитывает налоги, не устанавливает ставки и не предлагает автоматический перерасчёт зарплаты.
Официальное описание ЗУП предусматривает начисления, удержания, выплаты и аналитические отчёты по взаиморасчётам. Это подтверждено в разделе 1С о расчёте и учёте заработной платы. Точные показатели дополнительного отчёта, их ограничения и предупреждение о повторном вычитании НДФЛ взяты из инструкции продукта. Не смешивайте два уровня документации.
Назовите четыре показателя полностью
Первый показатель относится к документам, формирующим сумму. Он нужен, чтобы понять состав и открыть источник. Второй описывает составляющие до применения условий отбора ведомости. Третий представляет штатный результат заполнения в рассматриваемых условиях. Четвёртый показывает сумму, которая уже сохранена в выбранной ведомости. Отдельно приводится НДФЛ для сверки. Без подписей пять чисел выглядят как пять спорящих версий одной зарплаты, хотя это неверная постановка.
Не сокращайте все колонки до слова «сумма» в собственной таблице. Запишите, к какому документу и стадии относится значение. Если коллега сообщает «у меня десять тысяч», попросите уточнить не число, а его происхождение. Это можно сделать до любых исправлений. Часто различие становится объяснимым уже после полного названия показателей и согласования сохранённого состояния.
Практическая рекомендация: заведите проверочную запись из пяти строк. В первой документ и его значение, во второй сумма составляющих до отбора, в третьей штатный результат, в четвёртой сохранённое, в пятой отдельно показанный НДФЛ. Рядом укажите наблюдаемый источник каждого числа. Такая запись не заменяет штатный учёт, но помогает удерживать смысл при обсуждении и не вычитать один показатель из другого по внешнему сходству.
Проверьте, что выбран поддержанный сценарий
Внешний отчёт работает с обычной зарплатой за месяц, выплачиваемой на 100 процентов через зарплатный проект. Требуются предусмотренный инструкцией вид дохода и округление «Авто» до копейки. Подразделение и документы основания в шапке пустые, отдельная дата выплаты не заполнена, финансирование выключено. Месяц выплаты может следовать за расчётным. При других параметрах инструмент отказывается от разбора, а не обещает приближённую универсальную сумму.
Для физического лица нужна одна карточка сотрудника во всей базе и подтверждённый кадровой историей трудовой договор. ГПХ, несколько трудоустройств и другие виды выплат не поддерживаются. Организация ведомости должна соответствовать головной организации сотрудника. Эти границы относятся к инструменту. Они не ограничивают штатные возможности ЗУП в целом и не дают основания менять кадровые данные ради допуска конкретного отчёта.
Если условия не соблюдены, остановите арифметическое сравнение в рамках этого метода. Отказ означает, что выбранное объяснение неприменимо. Нельзя очистить важные основания документа только ради появления результата и затем выдать его за проверку исходной задачи. Сначала выберите подходящую методику. Поддержанный простой пример не подтверждает расчёт любого сложного случая зарплаты.
Начните с документов составляющих
Откройте каждый существенный источник из расшифровки и сопоставьте сотрудника, организацию, период и назначение суммы. Не ограничивайтесь итогом начисления, если в разборе несколько документов. Положительная и отрицательная составляющие должны сохранять свой смысл и знак. Удаление неудобной отрицательной строки из ручной сводки меняет объяснение, даже если оставшееся число совпадает с ожидаемой зарплатой.
На демонстрационном снимке открыт настоящий документ начисления с вымышленным сотрудником и суммой 10000 рублей. Это один источник, а не готовое доказательство суммы, которую нужно перечислить. В демонстрационном разборе рядом присутствует другая составляющая. Чтобы понять общий результат, нужно прочитать обе строки и условия ведомости. Наличие красивого документа с начислением не завершает этот путь.
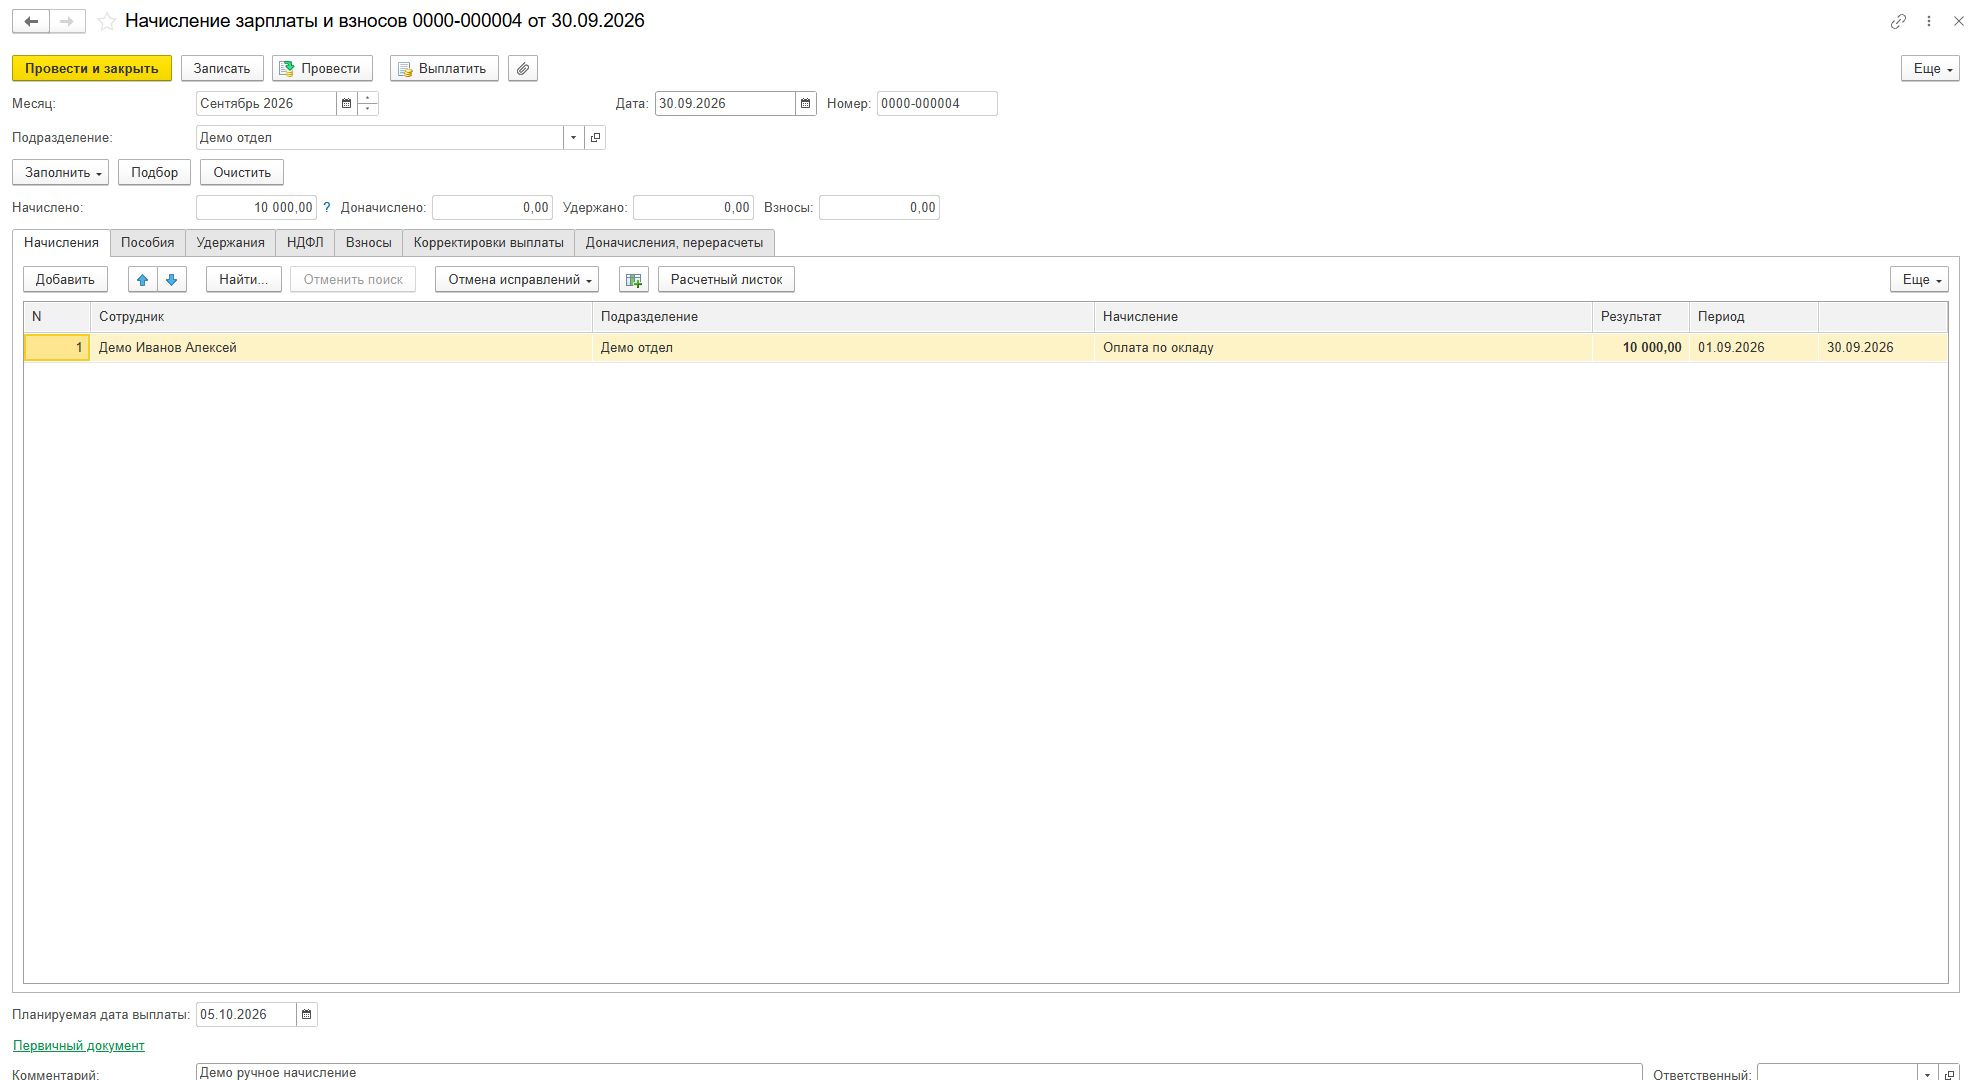
Если открытый документ уже отличается от ожидаемого, сначала выясните, менялся ли он после прежней проверки. Не используйте старый снимок как подтверждение текущих данных. Запишите источник различия: другой период, иной сотрудник, новое исправление или пока неизвестная причина. Это создаёт адресный вопрос. Перепроведение всех документов без понимания причины не является диагностическим шагом этой статьи.
Вымышленный пример арифметики и смысла
Возьмём условные составляющие: 10000 рублей и минус 1300 рублей. Их арифметическая сумма равна 8700 рублям. Это простое равенство не устанавливает налоговую ставку и не доказывает правомерность каждой записи. Для этого нужны соответствующие источники и предметная проверка. Здесь пример показывает только необходимость учитывать все составляющие и их знаки, прежде чем сравнивать итог с другой колонкой.
Далее условия отбора могут дать нулевой штатный результат включения. Сохранённая ведомость при этом может содержать прежние 10000 рублей. Числа 10000, 8700 и ноль описывают разные наблюдения. Нельзя выбирать правильное значение голосованием или по принципу «самое последнее на экране». Сначала объясните переход: из чего образовалась сумма, что применил отбор и какое состояние было сохранено.
Если отдельная строка НДФЛ показывает 1300 рублей, не вычитайте их из 8700 ещё раз только потому, что они видны рядом. По инструкции отчёта НДФЛ приведён отдельно для сверки и повторно не удерживается из готовой суммы. Двойное вычитание создало бы новое расхождение, которого исходный разбор не утверждает. Значение подписи важнее визуального соседства колонок.
- Документы. Определяем состав и назначение каждой суммы.
- До отбора. Смотрим результат составляющих в поддержанном сценарии.
- Штатное заполнение. Проверяем влияние условий ведомости.
- Сохранено. Сравниваем с уже записанным состоянием документа.
Схема объясняет смысл показателей. Она не представляет формулу расчёта зарплаты или налога. Нельзя подставить в неё произвольные числа из другой выплаты и получить подтверждённое обязательство. Для каждой стадии нужен её источник. Если один переход остаётся неизвестным, выделите его в вопрос и не достраивайте цепочку предположением.
Как обращаться с отдельно показанным НДФЛ
Прежде всего прочитайте, что именно подписано в отчёте. Отдельное представление налога может служить для контроля и объяснения. Оно не равно дополнительному действию над готовой суммой. В рассматриваемом инструменте это прямо оговорено. Сохраните предупреждение при пересылке результата: если оставить только цифры, коллега может применить привычную формулу в неподходящем месте и получить ошибочный остаток.
Не выводите из демонстрационного примера ставку для конкретного работника. На расчёт могут влиять обстоятельства, которые статья не исследует. Здесь не приводятся юридические правила, пороги или сроки перечисления. Если задача касается корректности НДФЛ, используйте актуальную официальную документацию и предметный разбор исходных данных. Внешний отчёт не обещает исправить налоговый учёт и не заменяет такую работу.
Для передачи вопроса полезнее назвать несогласованные показатели и документы, чем сообщить «налог неверный» без источника. Например, указать отдельно показанное значение, готовую сумму и то, где ожидалось иное число. Если основание ожидания пока неизвестно, это тоже нужно сказать. Честно сформулированный вопрос позволяет проверить конкретную гипотезу и не создаёт преждевременного вывода о нарушении.
Сохранённое значение не обновляется по смыслу автоматически
Отчёт анализирует сохранённую ведомость. Несохранённые изменения открытой формы не учитываются. Если в ней вручную заменено число, а разбор показывает прежнее, сначала сопоставьте состояния. Не объявляйте математическую ошибку до этого сравнения. Одинаковый номер документа объединяет их происхождение, но не гарантирует одинаковое содержимое на момент наблюдения.
Изменения исходных документов тоже требуют нового разбора. Старый результат мог быть верным для прежних данных. Если сейчас штатное заполнение даёт другую сумму, выясните, какой источник изменился и на каком основании. Совпадение с желаемым числом не освобождает от объяснения. Для завершения нужны понятные документы и условия, а не только отсутствие разницы в итоговой строке.
Не сохраняйте экспериментальную сумму в рабочую ведомость ради того, чтобы отчёт её увидел. Сначала определите, является ли изменение согласованным. Исправления выполняются ответственным сотрудником по установленной причине. После этого разбор повторяется. Статья посвящена чтению и диагностике и не даёт разрешения автоматически менять выплаты, проводить документы или отправлять банковский файл.
Другие выплаты не складываются без проверки
Найденная другая банковская ведомость является фактом, который нужно изучить. Проверьте период, организацию, характер суммы и сотрудника. Не складывайте все обнаруженные суммы в общий итог только по фамилии. Они могут отвечать на разные вопросы. В частности, наличие документа в базе не подтверждает фактическое зачисление денег банком. Этот уровень требует отдельного источника.
Если нужно сравнить расчётный месяц и месяц выплаты, подпишите их отдельно. Выплата следующего месяца допускается в поддержанном сценарии, но это не превращает каждый документ следующего месяца в погашение выбранного обязательства. Связь должна быть понятна из данных. Точная подпись помогает избежать ложного вывода, что сумма исчезла только потому, что её ищут в другом временном разрезе.
В рабочем разборе отметьте, какое влияние другой выплаты установлено, а какое ещё предполагается. Если объяснение не найдено, инструмент сообщает об этом. Не заменяйте такую границу фразой «видимо, уже заплатили». Она может повлиять на решение о перечислении, хотя подтверждения недостаточно. Следующий шаг должен разрешать конкретный вопрос, а не закреплять догадку.
Таблица чтения расхождений
| Расхождение | Что проверить | Когда не делать вывод |
|---|---|---|
| Начисление больше суммы до отбора | Все составляющие и их назначение | Прочитан только один документ |
| До отбора есть сумма, штатно ноль | Условия и установленные ограничения | Наличие начисления принимают за обязательное включение |
| Штатный результат не равен сохранённому | Состояния документов и изменения источников | Сравнивают разные моменты |
| НДФЛ показан отдельно | Предупреждение о готовой сумме | Предлагают вычесть налог повторно |
| Есть другая ведомость | Период, организацию и связь с вопросом | Факт документа выдают за зачисление |
| Число выглядит ожидаемым | Происхождение и переход между стадиями | Совпадение не имеет объяснения |
После установления причины изменяйте только то, что требует исправления по принятому процессу. Не используйте весь список возможных причин как набор обязательных правок. Диагностика должна сокращать неопределённость. Если новое действие не проверяет конкретную гипотезу и может изменить рабочие расчёты, сначала уточните его назначение у ответственного специалиста.
Как оформить понятный итог
В итоговой записке назовите сохранённую ведомость, сотрудника в необходимом объёме, поддержанные условия и источник каждой существенной суммы. Затем объясните переходы или перечислите нерешённые вопросы. Полезный результат может звучать так: составляющие согласованы, отличие штатного заполнения связано с установленным ограничением, сохранённая сумма относится к прежнему состоянию. Если последнее не подтверждено, оставьте его как вопрос.
Не включайте настоящие персональные данные работников в открытые примеры. Для обсуждения метода достаточно условных чисел и обезличенных документов. При обращении к поддержке используйте согласованный канал и минимум данных. Скриншот этой статьи показывает демонстрационного сотрудника и не является доказательством корректности начислений или выплат в другой базе.
Задача завершена, когда разные суммы названы правильно и объяснены документами в поддержанном объёме, а отдельный НДФЛ не превращён в повторное удержание. При нерешённой причине или неподдержанных условиях разбор остаётся открытым. Отчёт проверки ведомости только читает данные, не рассчитывает компенсации, не исправляет НДФЛ и не изменяет документ вместо пользователя.
Минимальный вопрос для предметного разбора
Если объяснение не найдено, составьте вопрос из четырёх частей: какой показатель ожидали, какой получили, откуда взято ожидание и какой переход между документами неясен. Например, составляющие арифметически согласованы, но штатное заполнение отличается от сохранённой строки. Это уже ограниченный вопрос. Он помогает специалисту исследовать условия и состояние документа, не начиная с произвольного пересчёта всей зарплаты.
При повторной проверке сохраните те же параметры и сравнивайте только изменившийся участок. Если исправлен один источник, его новая версия требует нового разбора; прежняя картинка не подтверждает обновлённую сумму. Когда результат стал ожидаемым, всё равно запишите установленную причину. Иначе в следующий месяц команда вновь получит знакомые числа без понимания, почему они отличаются и какое действие действительно помогло.
Отдельно укажите, что не проверялось: налоговая правомерность, банковское исполнение или иной вид выплаты. Это граница конкретного результата. Она позволяет передать следующую задачу с ясным началом, не обесценивая уже объяснённые документы и не создавая ложного обещания универсального перерасчёта.
Применимость и источники
Проверенная среда по инструкции: ЗУП 3.1.38.123, платформа 8.5.1.1529, полные права. Другие релизы и изменённые конфигурации не проверены, запуск на 8.3 не подтверждён испытанием. Источники прочитаны 1 ноября 2026 года: официальное описание расчёта зарплаты и инструкция отчёта. Диагностические рекомендации редакционные, арифметический пример вымышленный. Новый расчёт зарплаты, налоговая проверка и банковская отправка для статьи не выполнялись.