Бухгалтерия10 мин чтения
Как проверить сроки оплаты с учётом доставки в 1С:Бухгалтерии
Разберите поставки, денежные части, неденежные погашения и остаток по согласованным условиям.
Содержание
Почему срок оплаты нельзя считать только от накладной
Чтобы проверить просрочку в 1С:Бухгалтерии 3.0, сначала определите исходную поставку, согласованный порядок отсчёта срока и части её погашения. Если управленческий срок начинается после доставки, дата документа сама по себе недостаточна. Отдельно сравните поступившие деньги, неденежные погашения и оставшийся долг. Оплаченная поставка и полученные от покупателя деньги отвечают на разные вопросы, поэтому одна общая сумма не заменяет разбор.
Статья подходит бухгалтеру или руководителю, который анализирует обычные рублёвые реализации и поступления товаров либо услуг. Ниже описан безопасный порядок проверки без исправления документов. Формула с днями доставки и отсрочки относится к модели конкретного внешнего отчёта. Она не устанавливает юридический срок исполнения обязательства. Если договор связывает оплату с подписанием акта, рабочими днями или отдельным событием, сначала уточните применимое условие у ответственного за договор.
В типовой Бухгалтерии уже предусмотрены варианты зачёта аванса и распределения оплаты: в рамках договора, по определённому документу или без погашения долга. Поэтому наличие банковского поступления ещё не доказывает, что оно погасило выбранную реализацию. Это документально подтверждено в описании расчётов с контрагентами на сайте 1С. Проверять нужно зарегистрированную связь, а не только совпадение суммы и названия покупателя.
Разделите три даты до расчёта
Для каждой спорной поставки выпишите дату исходного документа, расчётную дату доставки и дату анализа. Отдельной строкой укажите срок оплаты. Такой маленький паспорт помогает увидеть, какую именно дату сравнивают два сотрудника. Один может говорить о дне отгрузки, второй о предполагаемом получении товара, третий о текущем состоянии задолженности. Их цифры могут быть правильными в разных постановках задачи.
В отчёте «Сроки оплат с учётом доставки» расчётная доставка получается прибавлением введённого числа календарных дней к дате документа. Затем прибавляется отсрочка, тоже в календарных днях. Это не автоматически подтверждённая фактическая доставка. Если в организации есть подтверждение получения товара, сравните его с принятым нормативом отдельно. Разница является вопросом к исходным условиям анализа, а не поводом незаметно менять дату документа.
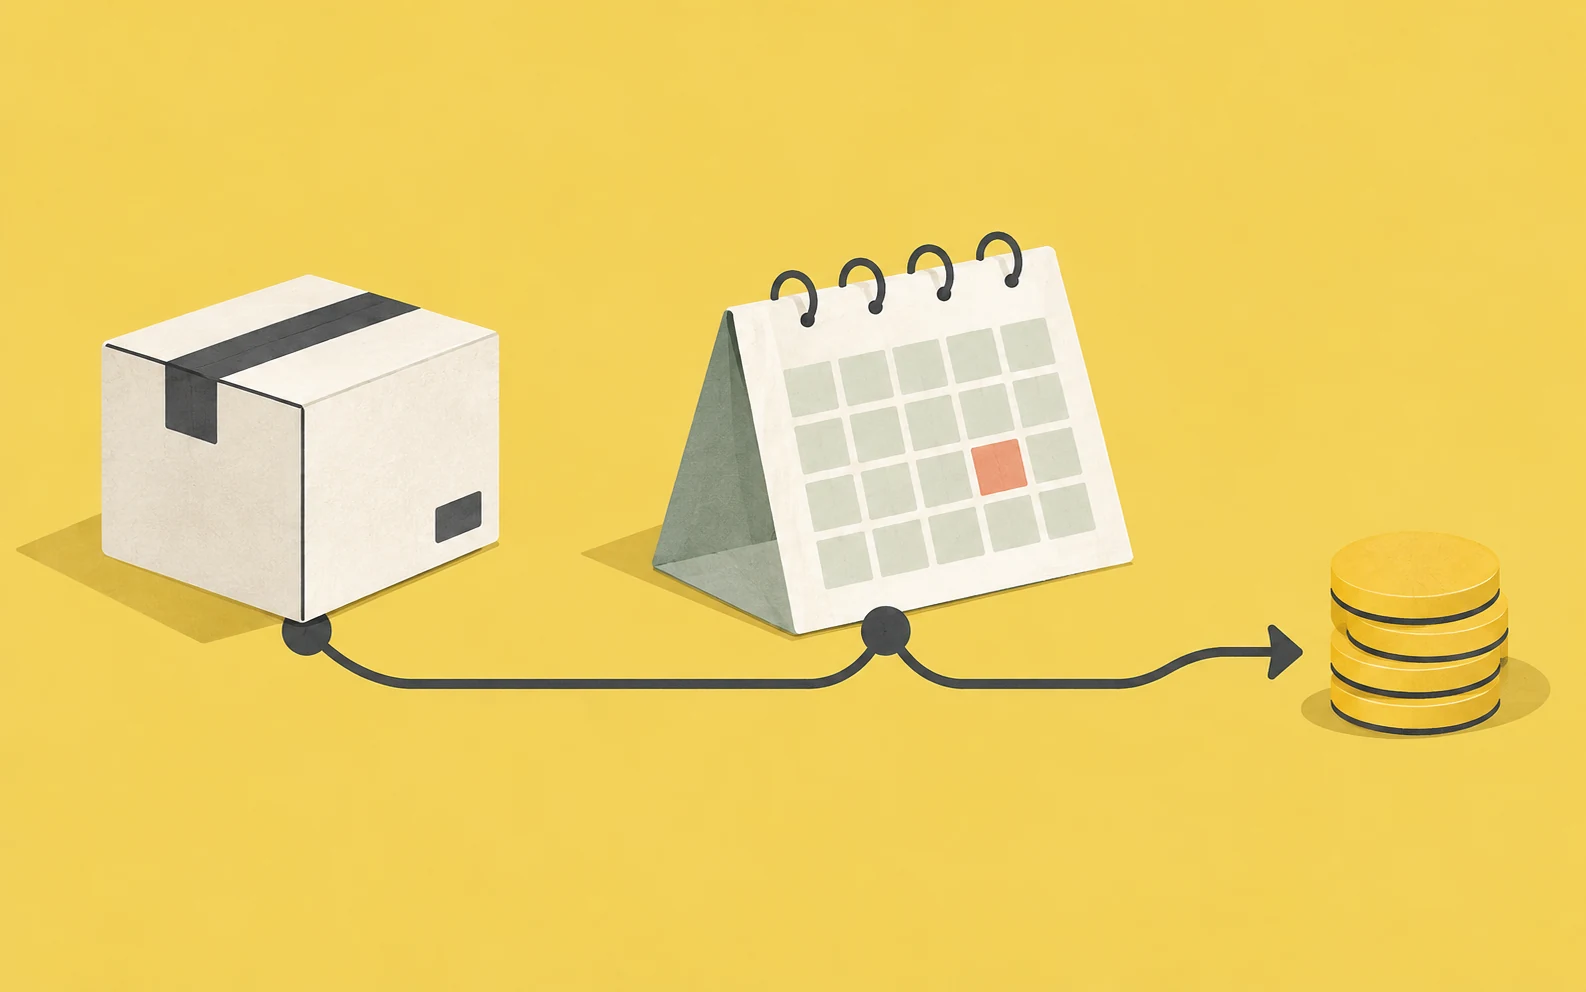
- Документ поставки. Начальная дата выбранного управленческого расчёта.
- Дни доставки. Прибавляем согласованный календарный интервал.
- Дни отсрочки. Получаем расчётный срок оплаты поставки.
- Дата анализа. Проверяем оставшийся долг и его просрочку на выбранный день.
Эта схема поясняет методику, а не изображает интерфейс 1С. Практическая рекомендация: храните рядом с результатом происхождение условий доставки и отсрочки. Достаточно короткой записи, кто и на каком основании предоставил числа. Тогда повторный расчёт через месяц можно сравнить с прежним: изменились документы и оплаты либо только принятые условия. Без такой записи корректное математическое сравнение иногда приводит к неверному управленческому выводу.
Зафиксируйте область проверки
Выберите одну организацию и определите сторону расчётов: покупатели или поставщики. Период поставок и дата анализа имеют разный смысл. Первый выбирает исходные реализации или поступления. Вторая задаёт состояние расчётов, которое нужно исследовать. Для внешнего отчёта дата анализа не может быть раньше конца периода. Не переносите банковскую оплату в период отгрузок только ради того, чтобы она визуально оказалась рядом с накладной.
Начните с одного контрагента и небольшой группы документов. Сохраните их номера, суммы и выбранные параметры. Сравнивать полный год сразу неудобно: замечание по одной необычной цепочке расчётов может затеряться среди сотен строк. Небольшой пример позволяет проследить поставку до конкретного источника погашения. Когда методика понятна и источники согласованы, расширяйте период, сохраняя те же правила отбора.
Не исключайте отдельный остаток только потому, что у него нет привычной накладной в выбранном периоде. Согласно инструкции отчёта, остатки без поддерживаемой поставки показываются с замечанием независимо от периода поставок. Такая строка указывает на неполноту объяснения. Она не становится достоверно распределённой после ручного переноса суммы к наиболее похожему документу.
Подготовьте условия без неоднозначности
Для отчёта нужны три колонки: ИНН, дни доставки, дни отсрочки. ИНН храните текстом, чтобы сохранить его запись, а дни задавайте целыми числами в допустимых пределах от нуля до 3650. При вставке из Excel колонки разделяются табуляцией. Допускается один заголовок. Не добавляйте в числовую ячейку слова «дней», комментарии о договорённостях или условные обозначения: смысл строки должен оставаться однозначным.
Каждому ИНН соответствует одна строка условий. Повтор блокирует расчёт, поскольку нельзя надёжно выбрать нужную отсрочку. Если один контрагент фактически работает по нескольким договорам с разными сроками, не пытайтесь решить проблему случайным удалением дубля. Сначала проверьте, отражает ли единое условие выбранный объём анализа. При существенных различиях методика по одному ИНН может оказаться недостаточной для вашей задачи.
Нулевой срок доставки допустим как явно выбранное условие, но не как замена неизвестному значению. Аналогично нулевая отсрочка означает оплату по принятой расчётной дате, а не отсутствие информации. Рекомендуем до формирования отметить строки с неподтверждёнными условиями и вернуть их ответственному сотруднику. Это проще, чем позже объяснять красивый список просрочки, построенный на случайно принятых нулях.
Деньги, зачёт и долг проверяются раздельно
Возьмём вымышленную поставку на 1000 рублей. Покупатель перечислил 200 рублей авансом и 700 рублей после поставки, ещё 100 рублей погашены неденежным способом. При подтверждённых связях остаток равен нулю. При этом денежное поступление составляет 900 рублей, а не 1000. Утверждение «вся поставка оплачена» в разговоре может скрывать эту разницу. Для анализа поступления денег она существенна.
У аванса важны две составляющие: дата фактических денег и сумма, зачтённая в выбранную поставку. Во внешнем отчёте дата берётся из подтверждённого денежного источника, сумма из зачёта. Дата зачёта не должна автоматически становиться датой получения денег. Если происхождение аванса не раскрывается, результат сопровождается замечанием. Отсутствующий источник нельзя восстановить исключительно по близости дат или равенству сумм.
После формирования откройте расшифровку частей погашений. Сравните вид каждой части, дату, сумму и исходный документ. Денежный платёж, неденежная корректировка и нераскрытая часть имеют разный смысл. Если сумма закрывает остаток, но её природа не установлена, не включайте её без пояснения в оценку платёжной дисциплины. Сначала получите доказательство связи или оставьте вопрос открытым.
Частичная оплата после расчётного срока
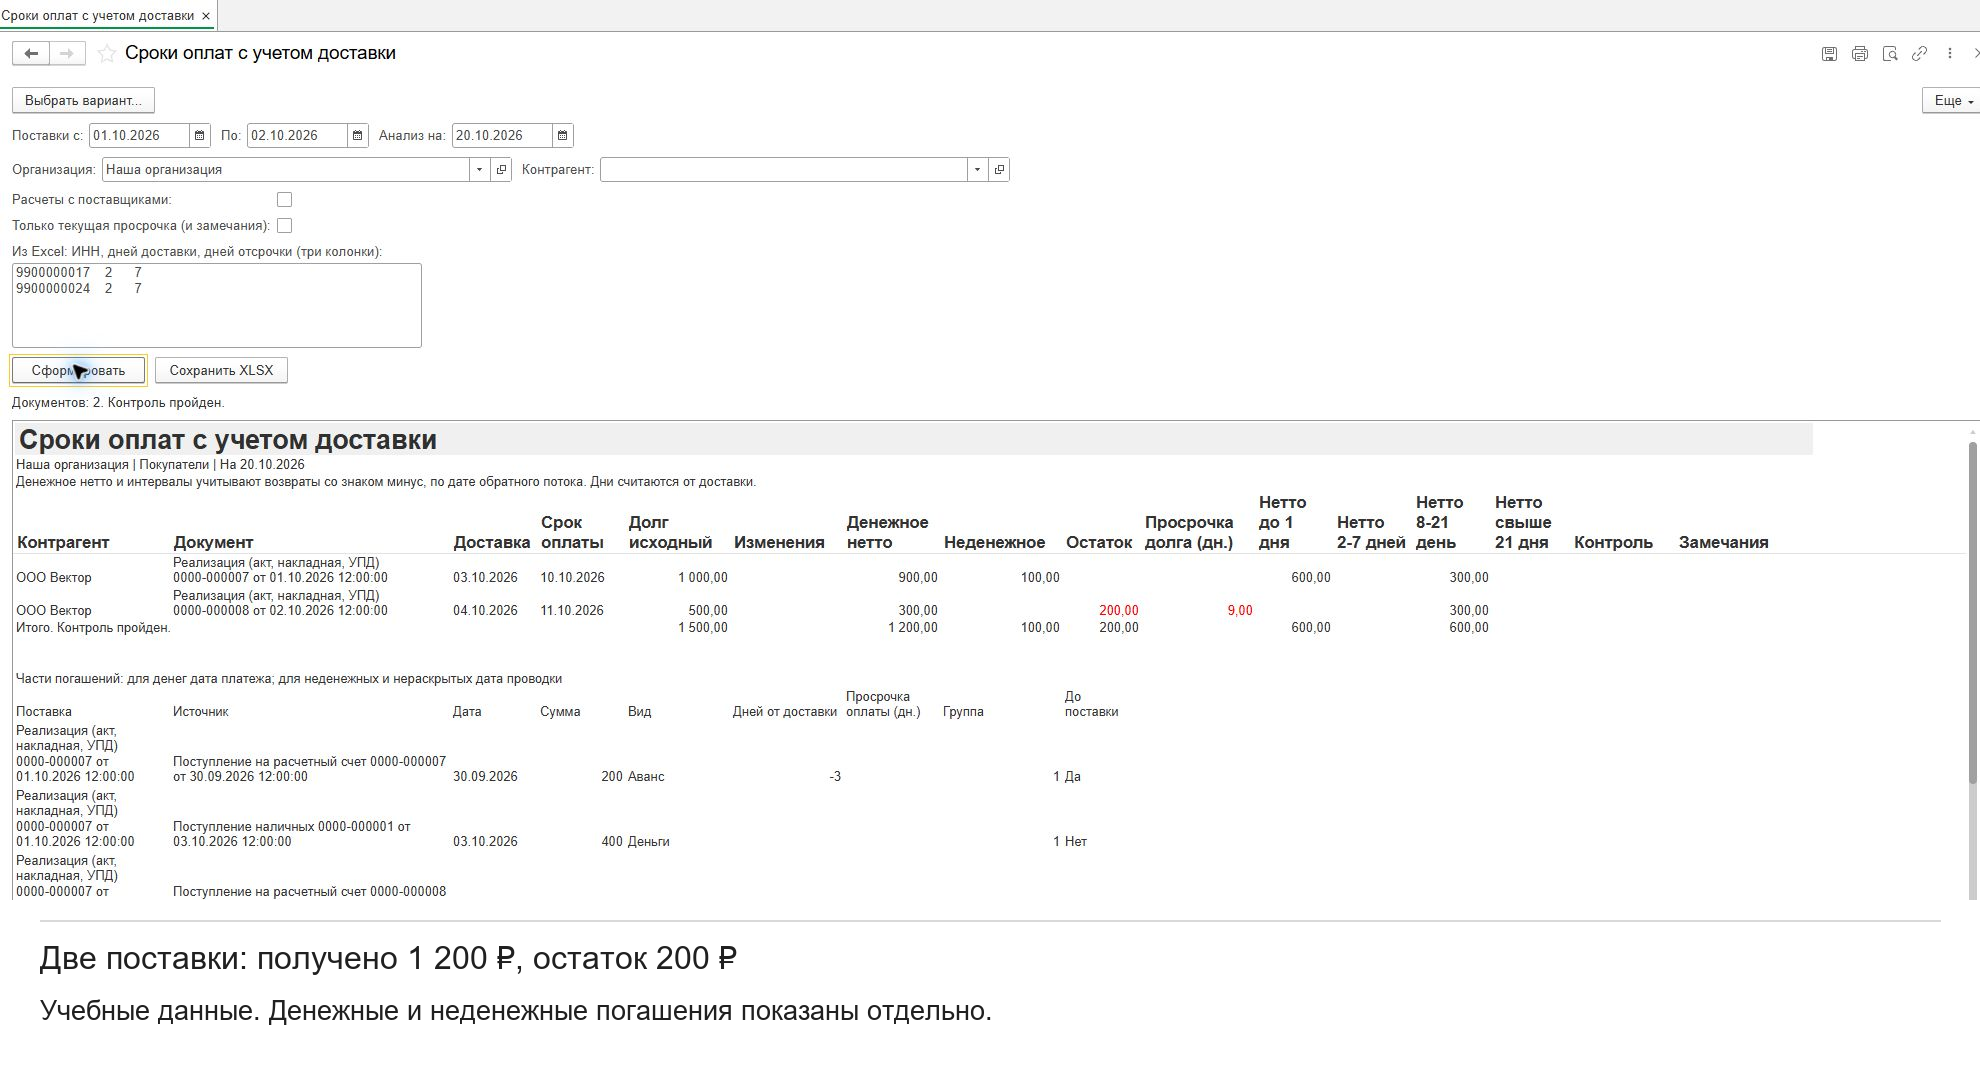
Продолжим другим вымышленным примером. Документ оформлен 1 октября, доставка принята равной двум дням, отсрочка семи дням. Расчётная доставка приходится на 3 октября, срок оплаты на 10 октября. Сумма поставки 500 рублей. К 20 октября подтверждено денежное погашение 300 рублей, неденежных частей нет. Для разбора текущего состояния важны оставшиеся 200 рублей, а для оценки поведения покупателя ещё и дата поступления этих 300 рублей.
Не оценивайте всю поставку одной датой последнего платежа. Ранний аванс и поздняя доплата имеют разную историю, даже когда документ полностью закрыт. В рассматриваемом отчёте денежное нетто распределяется по интервалам от расчётной доставки: до одного дня включительно, от двух до семи, от восьми до 21 и свыше 21 дня. Отрицательный интервал у аванса относится к первой группе.
Интервалы от доставки и просрочка относительно срока оплаты тоже различаются. Платёж через пять дней после доставки при семидневной отсрочке ещё не является просроченным по этой модели. Поэтому сначала называйте показатель полностью: «дней от доставки» либо «дней после срока оплаты». Только после этого сопоставляйте результаты с внутренними правилами компании. Сокращённая подпись «дней» часто создаёт ложное расхождение между двумя отчётами.
Как читать возврат денег и замечания
Возврат денег отражается отрицательным потоком по собственной дате. Он не переносит назад дату первоначальной оплаты. Например, покупатель перечислил деньги в начале месяца, а часть суммы ему вернули в конце. Для денежного нетто нужно увидеть оба события. Для оценки срока первоначального поступления нельзя просто заменить первую дату последней. Просрочка оплаты для возврата в этом отчёте не рассчитывается.
Привязка возврата к поставке допустима при прямой связи в учёте. Если обычный возврат покупателю записан на отдельный документ расчётов, отчёт показывает отдельный остаток с замечанием. Он не распределяет его самостоятельно между уже оплаченными накладными. Это ограничение полезно: неопределённость остаётся видимой, вместо того чтобы создавать убедительную, но неподтверждённую историю конкретной поставки.
| Наблюдение | Безопасная проверка | Когда остановиться |
|---|---|---|
| Банковский платёж есть, долг остаётся | Сравнить договор, документ расчётов и зарегистрированное распределение | Связь с поставкой не подтверждена |
| Долг закрыт, денег меньше суммы поставки | Разделить денежные и неденежные части | Природа части погашения неизвестна |
| Аванс попал в поздний интервал | Проверить исходную дату денег и сумму зачёта | Цепочка аванса не раскрыта |
| Отдельный остаток после возврата | Открыть документ возврата и проверить прямую связь | Распределение между поставками отсутствует |
| Дубли ИНН в условиях | Согласовать единственное применимое условие | Разные договоры нельзя описать одной строкой |
Как передать результат руководителю
Подготовьте короткую записку: организация, сторона расчётов, период поставок, дата анализа и источник условий. Затем отдельно приведите подтверждённый просроченный остаток и строки, требующие уточнения. Не складывайте их в одну уверенную сумму. Если отчёт сообщает о неполном результате, это должно быть видно и в пересланной таблице. Удалённая колонка замечаний меняет смысл материала, даже когда числа остаются прежними.
Сначала разберите исключения, затем применяйте отбор текущей просрочки. В этом отчёте он оставляет просроченный долг и строки с замечаниями. После изменения параметров сформируйте результат заново, а уже затем сохраняйте XLSX. Укажите, к какому расчёту относится файл. Повторное открытие старой выгрузки не подтверждает состояние базы на сегодняшний день, а изменение условий не обновляет прежнюю таблицу автоматически.
Проверка закончена, когда сумма каждой существенной поставки объяснена документами погашения и остатком, условия имеют понятное происхождение, а неизвестные связи явно вынесены в вопросы. Исправления учёта выполняйте отдельно по установленной причине и принятому порядку. Для первоначального разбора не требуется ни перепроводить документы, ни менять договоры. Если выяснилось, что нужен иной юридический порядок отсчёта, пересмотрите постановку задачи до следующего расчёта.
Как сравнивать месяцы без подмены вопроса
Сравнение двух месяцев требует одинакового определения выборки. Список поставок октября с состоянием на конец октября и список поставок сентября с состоянием на конец ноября показывают разное время для погашения. Из меньшего остатка во второй таблице нельзя сразу заключить, что сентябрьские покупатели платили лучше. Сначала согласуйте одинаковую длительность наблюдения либо прямо опишите, почему сравниваются разные горизонты.
Для оценки текущей задолженности, наоборот, может потребоваться единая дата анализа для нескольких групп поставок. Тогда старые и новые документы имеют разный возраст, но общий момент состояния. Это полезный вопрос для руководителя, однако он отличается от сравнения скорости поступления денег. Рекомендуем подписывать цель перед таблицей: «что должны сейчас» или «как быстро погашались поставки». Одна выгрузка без объяснения цели редко отвечает на оба вопроса одинаково хорошо.
Ещё одно различие возникает между группой исходных поставок и денежными потоками за месяц. Оплата в октябре могла относиться к сентябрьской реализации, а октябрьская поставка могла получить аванс в сентябре. Поэтому итог денежных частей по выбранным поставкам не обязан совпадать с общим банковским поступлением октября. Для сверки нужны одинаковый состав операций и понятные границы дат. Само несовпадение двух разных выборок не доказывает потерянные деньги.
Если руководство просит единый показатель по контрагенту, сначала завершите разбор отдельных существенных поставок. Общая сумма способна скрыть одновременно просроченный долг и аванс по другому документу. Отдельно согласуйте, допустимо ли их взаимное сворачивание для конкретной управленческой цели. Статья не предлагает выполнять такой зачёт в учёте: речь идёт о ясной интерпретации уже зарегистрированных данных и сохранении возможности вернуться к источникам.
Завершите сравнение коротким перечнем изменений: новые оплаты, возвраты, неденежные погашения, уточнённые условия и оставшиеся вопросы. Тогда изменение показателя объясняется наблюдаемыми событиями. Если источник разницы неизвестен, оставьте эту часть сравнения открытой. Таблица становится полезнее от точной границы знания, а не от отсутствия примечаний.
Границы внешнего отчёта
Отчёт по срокам оплат с доставкой собирает такой разбор для поддержанных рублёвых поставок. Он читает данные, не изменяет документы и договоры и не рассчитывает пени. Поддержаны обычные расчёты по счетам 60.01 и 62.01, авансы по 60.02 и 62.02, банковские и кассовые денежные потоки. Валюта и условные единицы в этот объём не входят.
По закреплённой инструкции проверенная среда: Бухгалтерия 3.0.202.14, платформа 8.5.1.1529, полные права. Другие релизы, ограниченные роли и запуск на 8.3 отдельно не подтверждены. Порядок ручной проверки выше остаётся полезным без покупки: сначала условия и связи, затем части погашений, после этого вывод. Внешний инструмент сокращает сбор данных в своём сценарии, но не превращает неизвестное условие договора в установленный факт.
Источники и применимость
Источники проверены 1 ноября 2026 года: 1С, «Расчёты с контрагентами», и инструкция внешнего отчёта. Штатные способы зачёта и распределения подтверждены сайтом 1С. Формула доставки, интервалы и ограничения относятся к инструкции продукта. Организация проверки и порядок передачи вопросов являются редакционными рекомендациями; числовые истории в тексте вымышлены. Новые испытания базы для этой статьи не проводились.